Activos fijos: del alta física a la depreciación contable y fiscal
Qué registrar en la ficha de un activo y cómo mantener separadas su depreciación contable y fiscal, con un ejemplo práctico y fuentes DGII.
En esta guía
- ¿Cómo se controla un activo sin confundir las dos depreciaciones?
- Antes del alta, confirme qué se compró y para qué
- Una ficha que permita seguir el bien
- Ejemplo contable: política explícita
- El cálculo fiscal no es una copia del cálculo contable
- Depreciación acelerada de la Ley 30-26: todavía pendiente de su norma
- Cierre con un puente entre los registros
¿Cómo se controla un activo sin confundir las dos depreciaciones?
Con una ficha que vincule la compra, la identificación física, la persona responsable y los registros contables; y con un cálculo fiscal separado, sustentado en la categoría, la base y las reglas aplicables. La vida útil elegida para presentar información financiera no sustituye el tratamiento tributario.
La ficha responde dónde está el bien y qué ocurrió con él. El registro contable explica su importe en libros. El control fiscal documenta la deducción admitida para el período. Aunque compartan documentos de origen, sus resultados pueden ser diferentes.
Antes del alta, confirme qué se compró y para qué
Una computadora destinada al uso de la empresa requiere una evaluación distinta de equipos comprados para vender. Tampoco todo desembolso duradero se reconoce como propiedad, planta y equipo: los intangibles y otras categorías tienen reglas propias.
Acuerde con el contador el marco y las políticas de la entidad. La presentación oficial de la NIC 16 explica su alcance sobre reconocimiento, medición y depreciación de propiedades, planta y equipo. No debe trasladarse sin evaluar si corresponde a la entidad. La tercera edición de NIIF para PYMES tiene vigencia internacional para períodos iniciados desde enero de 2027, con aplicación anticipada permitida; eso no demuestra adopción automática por cada empresa dominicana.
Una ficha que permita seguir el bien
| Dato | Para qué sirve |
|---|---|
| Código, descripción y serie cuando exista | Identificar el activo y distinguirlo de otros similares |
| Factura y línea de origen | Sustentar adquisición y costo asignado |
| Fecha de compra y disponibilidad para uso | Separar eventos que pueden tener efectos distintos |
| Ubicación, custodio y condición | Organizar conteos, traslados y revisión física |
| Costo, residual, vida y método contables | Explicar la depreciación financiera |
| Categoría, cuenta y movimientos fiscales | Preparar el cálculo tributario por su propia base |
| Bajas, mejoras y aprobaciones | Conservar la historia y los cambios de tratamiento |
Si una compra incluye varias unidades, documente cómo se repartió el costo. Un traslado entre oficinas cambia la ubicación, no constituye otra compra ni reinicia la vida útil. Si un conteo no encuentra el equipo, abra una diferencia con responsable; no dé de baja el registro sin investigar y aprobar el tratamiento.
Ejemplo contable: política explícita
Supongamos que un equipo tiene costo contable de RD$ 120,000, residual estimado de cero y vida de 60 meses. La política revisada para el ejemplo utiliza línea recta y un mes completo de depreciación desde su disponibilidad para uso.
El cálculo mensual del ejemplo es 120,000 ÷ 60 = RD$ 2,000. Después de tres meses completos, la depreciación acumulada es RD$ 6,000 y el importe en libros, sin otros ajustes, RD$ 114,000.
No convierta estos supuestos en parámetros universales. El costo reconocido, los componentes, el residual y la vida requieren evaluación; pueden existir deterioros, bajas o cambios de estimación. Tener el equipo detenido tampoco implica por sí solo que deba suspenderse la depreciación bajo cualquier método.
El cálculo fiscal no es una copia del cálculo contable
El artículo 287 del Código Tributario contempla categorías, cuentas de activos y reglas para adiciones. La DGII resume las tasas ordinarias de categorías 1, 2 y 3 como 5%, 25% y 15%, y distingue bienes dados en arrendamiento.
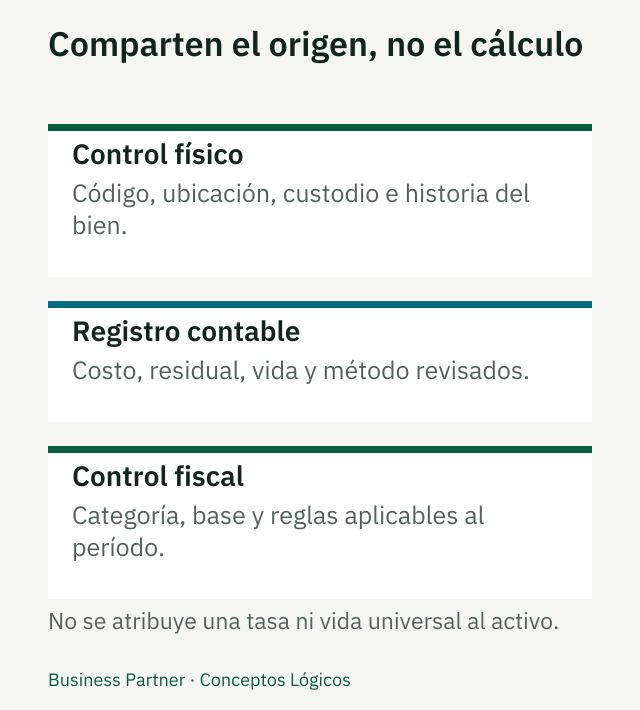
Una diferencia entre cálculos se explica; no se elimina haciendo iguales las bases.
No basta seleccionar una tasa y multiplicarla cada año por el costo original: las cuentas conjuntas, su base, las adiciones y las bajas cambian el análisis. Tampoco debe interpretarse 15% como una vida fiscal lineal aproximada de 6.7 años.
Ejemplo fiscal separado: si una cuenta ordinaria de categoría 2 presenta una base fiscal revisada de RD$ 100,000 y no tiene adiciones, bajas, arrendamientos u otros ajustes en el supuesto, aplicar 25% produce RD$ 25,000. Es una ilustración de esa base; no es el cálculo tributario de la computadora del ejemplo anterior.
Depreciación acelerada de la Ley 30-26: todavía pendiente de su norma
El artículo 24 de la Ley 30-26 permite a las personas jurídicas depreciar en forma acelerada la maquinaria y los equipos adquiridos, aplicando el doble de los porcentajes ordinarios: una categoría al 15% pasaría a 30%. Los bienes deben cumplir cinco condiciones:
- estar clasificados en los capítulos 84 y 85 del Arancel de Aduanas;
- ser nuevos;
- tener una vida útil normal de cinco años o más;
- destinarse a uso industrial;
- no ser piezas ni partes.
La ley encarga a la DGII publicar, mediante norma, la lista de bienes que pueden acogerse, y el Aviso 10-26 condiciona su aplicación a esa norma general. Al 4 de noviembre de 2026 no pudimos confirmar que la norma definitiva se haya publicado. Próxima revisión: 15 de diciembre de 2026, antes del cierre del ejercicio.
Mientras tanto, si compró maquinaria en 2026, guarde la factura, la clasificación arancelaria de la importación y la evidencia de su uso industrial. La compra no prueba por sí sola el derecho al beneficio: confirme con su contador la norma vigente cuando prepare la declaración.
Cierre con un puente entre los registros
Antes del cierre, contraste activos físicos, auxiliares, mayor y papel fiscal. Explique diferencias, conserve soportes de altas y bajas y documente quién revisó cada cálculo. Una diferencia entre depreciación financiera y fiscal no se corrige haciendo iguales ambos registros sin fundamento.
Para ver cómo esa diferencia llega a la declaración, siga con el puente entre utilidad contable y renta imponible.
Business Partner ERP lleva el catálogo de cuentas, el diario, el mayor por cuenta, la balanza de comprobación, el balance general y el estado de resultados; ahí queda el asiento de depreciación. El módulo de activos fijos lleva el registro de cada activo por categoría y tipo, y la corrida mensual de depreciación (valor decreciente, línea recta o vida útil) con su asiento contable. El cálculo fiscal por categorías de la DGII se prepara aparte, con su contador.
Solicitar una demostración de la contabilidad en Business Partner ERP.
Fuentes y alcance
- DGII — Código Tributario, título II, artículo 287 · Consultada el
- DGII — CA4896, clasificación y porcentajes de depreciación · Consultada el
- DGII — Ley 30-26, artículo 24, depreciación acelerada · Consultada el
- DGII — Aviso 10-26, calendario de implementación de la Ley 30-26 · Consultada el
- IFRS Foundation — NIC 16, propiedades, planta y equipo · Consultada el
- IFRS Foundation — NIIF para PYMES y ediciones · Consultada el