Utilidad contable y renta imponible: por qué no coinciden
Por qué la renta neta imponible del ISR no es la utilidad del estado de resultados: el puente de ajustes fiscales, con un ejemplo y qué pedir al contador.
En esta guía
¿Por qué la renta imponible no es igual a la utilidad?
Porque la utilidad sale de las reglas contables y la renta neta imponible sale de las reglas del Impuesto Sobre la Renta. El contador parte de la utilidad antes de impuesto y la ajusta: suma lo que la ley no admite como deducción, resta lo que la ley trata distinto y llega a la base sobre la que se calcula el ISR. Si su utilidad fue RD$100,000 y le dicen que la base es RD$105,000, no hay necesariamente un error: hay un puente que usted tiene derecho a ver línea por línea.
Esta guía trata ese puente. La otra diferencia que suele confundirse —por qué una empresa con utilidad no tiene dinero en el banco— está explicada en gestión financiera del negocio; aquí solo la usamos para cerrar el ejemplo.
Tres cifras, tres preguntas
| Cifra | Pregunta que responde | Qué no demuestra por sí sola |
|---|---|---|
| Resultado contable | ¿Qué ingresos y gastos se reconocieron en el período? | Cuánto se cobró o cuánto impuesto se debe |
| Renta neta imponible | ¿Qué base resulta después de los ajustes fiscales aplicables? | El impuesto definitivo sin las demás reglas |
| Efectivo disponible | ¿Qué dinero existe y qué compromisos debe atender? | La rentabilidad del período |
Defina desde qué resultado inicia la conversación: antes o después del impuesto. Si mezcla utilidad después de ISR con ajustes pensados para un resultado antes de impuesto, el puente queda mal desde su primera línea.
El título II del Código Tributario contiene las reglas de renta, deducciones y partidas no deducibles. Su aplicación exige revisar las modificaciones y condiciones vigentes para la entidad y el período.
El ejemplo: de dónde sale la utilidad
Supongamos una empresa de servicio con este período simplificado, sin ITBIS ni efectos del impuesto sobre la renta:
- Reconoce servicios por RD$200,000 y cobra RD$120,000.
- Reconoce gastos operativos pagados por RD$90,000.
- Reconoce depreciación contable por RD$10,000, sin salida de efectivo en el período.
El resultado antes de impuesto es 200,000 − 90,000 − 10,000 = RD$100,000.
Otro puente: del resultado a la base fiscal
Supongamos que el contador identificó y sustentó ajustes positivos por RD$10,000 —por ejemplo, gastos que determinó no deducibles— y ajustes negativos por RD$5,000, con el signo definido respecto del resultado antes de impuesto:
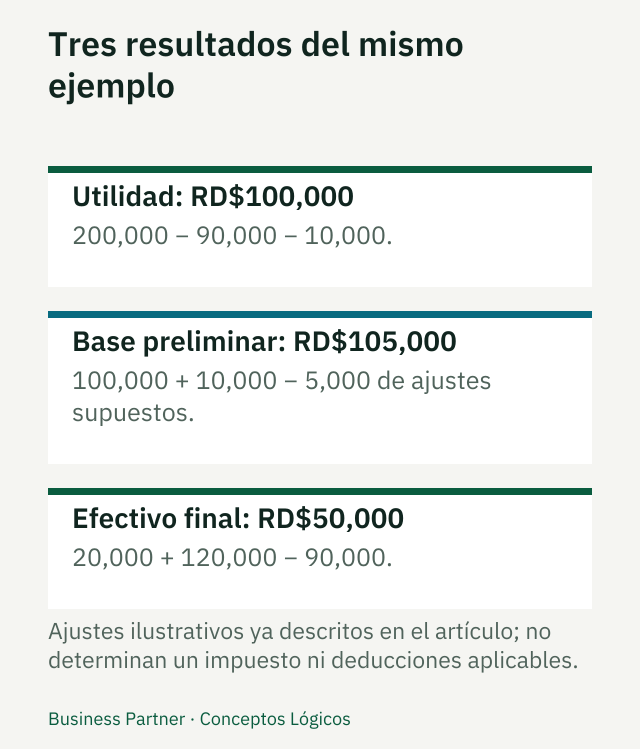
La utilidad, la base preliminar y el efectivo no son cifras intercambiables.
100,000 + 10,000 − 5,000 = RD$105,000 de base preliminar.
Los ajustes son supuestos del ejemplo, no una lista de deducciones que cualquier empresa pueda aplicar. Cada línea necesita importe, origen, fundamento, período y revisión. Pueden existir otras reglas o compensaciones que cambien la determinación final, y multiplicar esa base por un porcentaje sin revisar sujeto, vigencia y requisitos no liquida el ISR de una empresa concreta.
Y el efectivo es una tercera cifra: si el efectivo inicial era RD$20,000 y no hubo otros movimientos, el final es 20,000 + 120,000 − 90,000 = RD$50,000. Para compararlo con la utilidad, use el aumento del período y no el saldo final: el efectivo aumentó RD$30,000 y la utilidad fue RD$100,000. La diferencia de RD$70,000 son los RD$80,000 sin cobrar menos los RD$10,000 de depreciación, que redujeron la utilidad sin salir del banco. El detalle de esa diferencia está en gestión financiera del negocio.
La depreciación: el ajuste que más se repite
El gasto contable por depreciación depende del marco y de las estimaciones contables. La deducción fiscal usa sus propias categorías y porcentajes. Si los importes difieren, documente el ajuste y su origen; no cambie la vida útil contable solo para igualar el papel fiscal.
Distinga también con el contador las diferencias temporales de las permanentes. Una diferencia de este período no autoriza a crear automáticamente un activo por impuesto diferido: ese reconocimiento requiere evaluar las reglas pertinentes. La guía de activos y depreciación desarrolla el control de ambas bases, incluida la depreciación acelerada que la Ley 30-26 deja pendiente de su norma.
Qué pedir en la próxima reunión con su contador
- El resultado antes de impuesto, con el período definido.
- El puente fiscal: cada ajuste con importe, fundamento y documento.
- Las diferencias de depreciación entre los dos cálculos.
- Una explicación del efectivo separada de las dos anteriores.
La NIC 7 distingue actividades operativas, de inversión y de financiación en el estado de flujos de efectivo; una proyección de caja para la próxima semana tiene otra finalidad, y las dos sirven.
En Business Partner ERP usted ve el estado de resultados del período y, aparte, el flujo de efectivo semana a semana: lo que espera cobrar y pagar, los cheques en tránsito y el saldo proyectado contra su saldo mínimo. El puente hacia la renta imponible lo prepara su contador a partir de esos registros.
Solicitar una demostración de contabilidad y flujo de efectivo.
Fuentes y alcance
- DGII — Código Tributario, título II · Consultada el
- IFRS Foundation — NIC 7, Estado de flujos de efectivo · Consultada el