Cierre mensual: la evidencia antes de los estados financieros
Para el contador que prepara los estados: qué evidencia pedir por saldo, cómo registrar diferencias y qué separar de la revisión fiscal y la auditoría.
En esta guía
¿Qué falta antes de preparar los estados financieros?
Confirmar el corte, conciliar los saldos con sus auxiliares y soportes, resolver o explicar diferencias, registrar ajustes autorizados y dejar evidencia de revisión. Un balance que suma igual en débitos y créditos puede contener documentos duplicados, períodos equivocados o deudas sin soporte.
Esta guía es para quien prepara los estados —el contador interno o la firma externa— y para el dueño que quiere saber qué le van a pedir. Si lo que busca es la rutina mínima para ordenar el dinero de un negocio pequeño (separar cuentas, cerrar caja, conciliar el banco), empiece por finanzas en orden; aquí se trata del expediente que cada área entrega para que esos estados se puedan defender. La lista no certifica por sí sola la exactitud de los estados ni constituye una auditoría.
Fije el período y la versión de la información
Identifique empresa, mes, fecha de corte y quién puede registrar después de la revisión. Prepare una copia o versión reconocible del balance y de los auxiliares usados. Si una factura nueva cambia el saldo, el revisor debe saber qué parte del expediente necesita comprobar otra vez.
Acuerde también qué información se prepara y bajo qué marco. La IFRS Foundation distingue NIIF para PYMES de NIIF plenas y sus ediciones. No asigne un marco solo porque el dueño considera pequeño su negocio ni presente tres reportes gerenciales como un conjunto completo de estados financieros conforme a una norma.
Pida evidencia por saldo, no carpetas sin explicación
| Área | Entregable | Pregunta de revisión |
|---|---|---|
| Caja y bancos | Arqueos, extractos y conciliaciones | ¿Qué explica cada partida pendiente? |
| Clientes | Auxiliar por documento, cobros y notas | ¿El saldo existe y qué requiere seguimiento? |
| Proveedores | Facturas, aplicaciones, anticipos y notas | ¿Se debe ese importe y está completo? |
| Inventario | Movimientos, conteos y diferencias | ¿El corte y las cantidades están sustentados? |
| Activos | Altas, bajas y cálculo revisado | ¿Coinciden ficha, mayor y movimientos? |
| Nómina y obligaciones | Registros, conciliaciones y constancias aplicables | ¿Hay partidas pendientes o diferencias por explicar? |
Un documento faltante no significa automáticamente que la operación no ocurrió. Registre la incertidumbre y pida al contador definir el tratamiento. A la inversa, tener una factura no demuestra que el bien se recibió, que el servicio corresponde al período o que existe derecho a una deducción fiscal.
Use un registro de diferencias
Por cada diferencia, escriba cuenta, documento, importe, causa conocida o pendiente, responsable y próxima acción. Distinga un desfase temporal de un error que requiere ajuste. Si propone un asiento, vincule su soporte y conserve la aprobación antes de registrarlo.
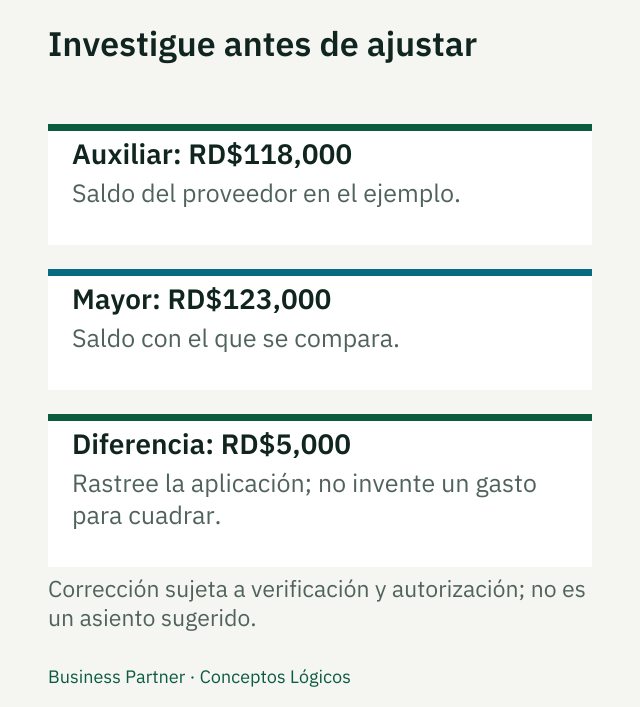
Una diferencia identificada necesita causa, soporte y revisión.
Supongamos que el auxiliar de un proveedor muestra RD$ 118,000 y el mayor RD$ 123,000. La diferencia es RD$ 5,000. La investigación encuentra una aplicación registrada en el auxiliar pero no reflejada en el mayor. La solución exige verificar el origen y el registro correspondiente; no crear un gasto de RD$ 5,000 para igualar los saldos.
Una vez corregido el origen autorizado, vuelva a obtener ambos saldos y guarde la comparación. Si la causa todavía no se conoce, el expediente debe mostrar la diferencia abierta y la decisión del revisor sobre su impacto.
Separe cierre contable, revisión fiscal y auditoría
El cierre contable organiza registros y ajustes del período. La revisión fiscal evalúa obligaciones y tratamientos aplicables, que pueden diferir de la contabilidad. No suponga que todo gasto reconocido resulta deducible ni que la factura aceptada resuelve todas las condiciones tributarias.
La DGII publica fechas de presentación distintas para cada obligación. El calendario interno de cierre debe reservar tiempo para las obligaciones que correspondan a la empresa y comprobar avisos del período. Cerrar una tarea no presenta una declaración ni paga el impuesto.
Una auditoría es un encargo diferente. La NIA 700 revisada trata la opinión y el informe del auditor sobre los estados financieros. Entregar un expediente ordenado facilita aportar información, pero no permite llamar «auditado» al cierre interno.
Una reunión de cierre con decisiones concretas
En lugar de revisar todas las carpetas en una llamada, lleve cuatro listas:
- Saldos conciliados con su evidencia.
- Diferencias abiertas y su responsable.
- Ajustes propuestos, aprobados y registrados, separados.
- Información todavía pendiente y efecto sobre la entrega.
Al terminar, deje fecha de revisión, versión de los reportes y quién puede aprobar cambios. Conserve las notas relevantes para el mes siguiente, especialmente cheques pendientes, anticipos, documentos por recibir y compromisos de respuesta.
Para repartir esas tareas dentro del equipo, use la guía del auxiliar contable; para una diferencia de depreciación, consulte activos y las dos bases de cálculo.
En Business Partner ERP usted obtiene la balanza de comprobación, el balance general y el estado de resultados del período, y concilia el banco importando el extracto de Banreservas o BHD: el sistema sugiere con qué movimiento cuadra cada línea y una persona confirma. Desde cada factura de proveedor, cheque, depósito o recibo ve el asiento contable que generó, que es la evidencia que pide la columna de revisión.
Fuentes y alcance
- IFRS Foundation — NIIF para PYMES y ediciones · Consultada el
- IAASB — NIA 700 revisada, opinión e informe del auditor · Consultada el
- DGII — Fechas de presentación y pago · Consultada el