Auxiliar contable: del pendiente a la evidencia revisada
Para firmas y contadores: cómo asignar las tareas del auxiliar contable con responsable, fecha y evidencia, y comprobar que alguien las revisó.
En esta guía
- ¿Cómo organizar el trabajo del auxiliar contable?
- Empiece por lo que debe quedar disponible
- Separe la rutina diaria de la revisión mensual
- Ejemplo: una compra pendiente antes del cierre
- Qué hacer cuando una tarea vence
- Lleve esta agenda a su proceso de trabajo
- Cómo se ve esta agenda en Business Partner ERP
¿Cómo organizar el trabajo del auxiliar contable?
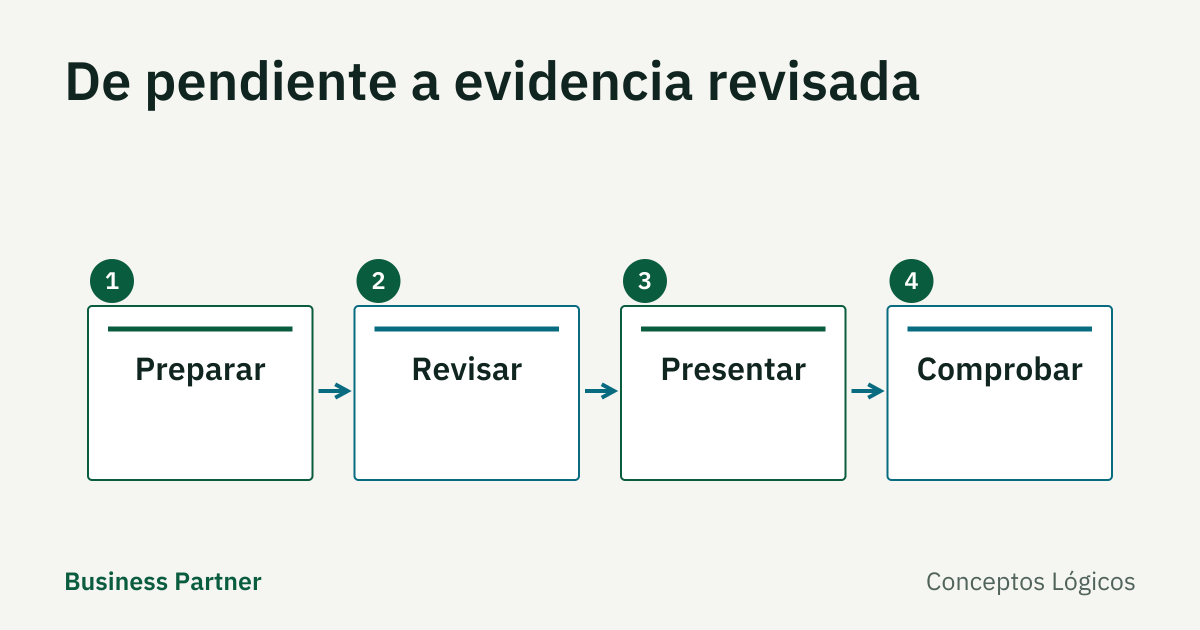
Asigne a cada tarea un período, un responsable, una fecha interna, una evidencia y un revisor. La tarea termina cuando se cumple una condición verificable: no basta escribir «listo». Preparar documentos, revisar cifras, presentar una declaración y pagar una obligación son acciones distintas, aunque participen las mismas personas.
Esta guía es para la firma o el contador que reparte trabajo entre auxiliares, a veces en varias empresas cliente: quién hace qué, para cuándo y cómo se comprueba. Lo que debe contener el expediente de cierre está en cierre mensual; aquí se trata de la agenda de las personas que lo preparan. No asigna obligaciones tributarias a todos los negocios ni sustituye la revisión profesional.
Hay una razón para ordenarlo este mes: desde el 15 de noviembre de 2026 los contribuyentes Pequeños, Micro y No Clasificados deben emitir e-CF (Aviso 06-26). Sus clientes recibirán más comprobantes electrónicos de sus suplidores, y cada uno es un documento que alguien tiene que registrar y alguien tiene que revisar.
Empiece por lo que debe quedar disponible
Cambie una instrucción como «trabajar compras» por «entregar las facturas del período con los documentos faltantes identificados». La segunda permite revisar el resultado y devolver lo que necesita corrección.
| Trabajo | Evidencia de preparación | Qué revisa otra persona |
|---|---|---|
| Recibir compras | Lista de documentos recibidos y faltantes | Proveedor, período, soporte y posibles duplicados |
| Revisar caja | Arqueo y movimientos documentados | Diferencia explicada y tratamiento autorizado |
| Conciliar banco | Extracto, correspondencias y partidas pendientes | Mismo corte y resolución de cada diferencia |
| Preparar reportes fiscales | Relación de documentos y conciliaciones | Aplicabilidad, clasificación y cifras |
| Entregar el cierre | Auxiliares, ajustes propuestos y pendientes | Integridad del expediente y aprobación de ajustes |
La evidencia puede ser un documento o un vínculo a un registro autorizado. Evite repartir copias con datos personales entre chats si una referencia controlada permite al revisor consultar el origen.
Separe la rutina diaria de la revisión mensual
Cada día, identifique documentos nuevos, registre quién los entregó y anote qué falta. Un recibo ilegible o una factura con datos pendientes debe conservar su estado de revisión; no complete información suponiendo lo que quiso decir el emisor.
Cada semana, revise pendientes con compras, caja, servicio o tesorería. El auxiliar necesita una persona que responda por cada diferencia. «Esperando información» sin destinatario ni próxima fecha permite que el caso quede olvidado.
Al preparar el mes, utilice la lista de obligaciones que el contador confirmó para esa empresa. La DGII distingue los vencimientos de IT-1, IR-17 y formatos de envío, y advierte sobre días festivos y reportes aplicables. Consulte el calendario y los avisos del período; no convierta una fecha copiada de otro mes en regla fija.
Trabaje hacia atrás desde el vencimiento confirmado: fecha para recibir documentos, fecha de preparación, tiempo de revisión y responsable de presentar. Si el revisor encuentra una diferencia, todavía debe existir espacio para corregirla.
Ejemplo: una compra pendiente antes del cierre
Supongamos que el auxiliar recibe ocho facturas por RD$ 40,000 en total y detecta que falta el soporte de recepción de una compra de RD$ 5,000. La lista conserva las ocho facturas, identifica la pendiente y muestra RD$ 35,000 con soporte de recepción disponible más RD$ 5,000 por aclarar.
Esa separación describe el estado documental; no autoriza a excluir RD$ 5,000 del registro, reconocerlo como gasto ni deducirlo fiscalmente. El contador decide el tratamiento con la información correspondiente.
La tarea enviada al encargado de compras debe incluir documento, período, dato faltante y fecha de respuesta. El contador recibe el mismo pendiente, con su impacto señalado. Cuando llega el soporte, queda registrada la respuesta y se solicita la revisión; el auxiliar no borra la excepción del historial.
Qué hacer cuando una tarea vence
Use una secuencia corta:
- Confirme si falta información o capacidad para terminar.
- Identifique el documento y la consecuencia concreta del retraso.
- Asigne quien puede resolverlo y una próxima acción.
- Escale al supervisor si afecta una revisión o vencimiento.
- Conserve la excepción y la decisión tomada.
No cierre el pendiente para que el tablero se vea limpio. Tampoco marque una declaración como presentada porque se generó un archivo: la evidencia de presentación y su estado oficial pertenecen a una etapa separada. El pago, cuando corresponda, necesita su propia constancia.
Lleve esta agenda a su proceso de trabajo
Antes de configurar recurrencias, pruebe una lista con un período: quién recibe, quién prepara, quién revisa y quién presenta. Elija un suplente para ausencias y acuerde qué cambios obligan a revisar otra vez una tarea ya aprobada.
Después prepare el expediente del cierre mensual con las evidencias que el revisor realmente necesita.
Cómo se ve esta agenda en Business Partner ERP
- Cada pendiente puede ser una tarea con responsable y vencimiento, en la cola de su grupo, con actividades, tableros y reglas de automatización que crean el seguimiento.
- En el escritorio del contador ve, para la empresa en la que trabaja, los pendientes agrupados por regla y severidad —documento faltante, e-CF recibidos por registrar, pagos sin confirmar, tareas vencidas, entre otros— con su responsable y vencimiento, y abre cada caso en su módulo con un clic. Trabaja una empresa a la vez.
- Si lleva varias empresas, recibe cada mañana en su correo verificado un mensaje por empresa con lo que tiene pendiente en ella; nunca combina empresas y el enlace pide iniciar sesión.
- Los archivos 606, 607 y 608 se descargan desde la revisión de compras y ventas del período, para que usted los envíe a la DGII.
Si usted es contador, un usuario puede llevar hasta cinco empresas sin costo; las condiciones están en el plan gratuito para contadores.
Fuentes y alcance
- DGII — Fechas de pago de los impuestos · Consultada el
- DGII — Aviso 06-26, plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el