606, 607, IT-1 e IR-17: qué conciliar antes del cierre mensual
Distinga reportes de compras y ventas de las declaraciones de ISR e ITBIS. Una matriz de documentos, períodos, diferencias y evidencia.
En esta guía
- ¿El 606, el 607, el IT-1 y el IR-17 deben tener el mismo total?
- Prepare una matriz del origen al destino
- Tres fechas que conviene conservar por separado
- Caso de ejemplo: una diferencia que sí debe quedar explicada
- Distinga las clasificaciones que parecen iguales
- Cierre las diferencias con responsables y evidencia
- Qué prepara Business Partner ERP y qué hace usted
¿El 606, el 607, el IT-1 y el IR-17 deben tener el mismo total?
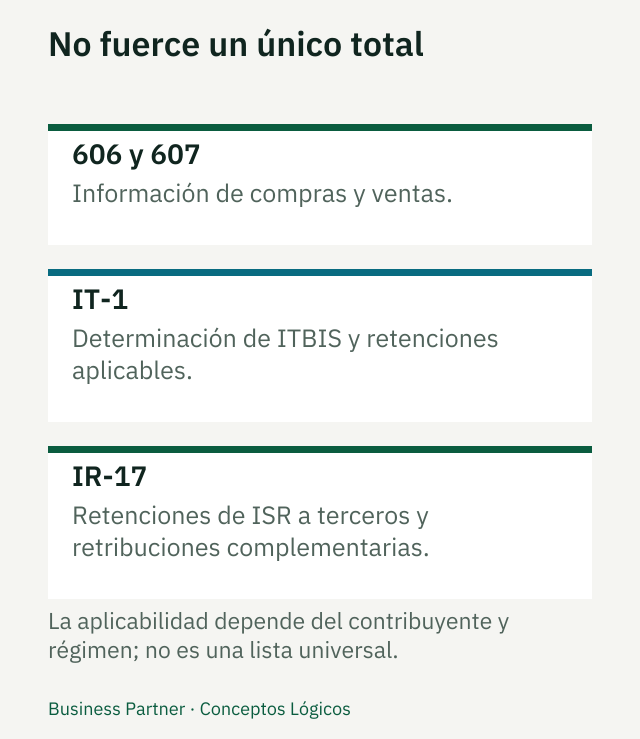
No. Informan o liquidan conceptos distintos. Conciliar consiste en explicar cómo los documentos alimentan cada obligación y por qué hay diferencias; no en modificar cifras hasta que todas sean iguales.
La DGII distingue el IR-17 del IT-1: el primero declara retenciones de ISR a terceros y retribuciones complementarias; el segundo determina ITBIS de operaciones gravadas y retenciones. Los formatos 606 y 607 remiten información de compras y ventas. Fuentes de formatos y declaraciones consultadas el 20 de octubre de 2026; Norma 02-2026 y Aviso 06-26 revisados el 4 de noviembre de 2026.
Dos cambios hacen que este mes convenga revisar con más cuidado. Desde la Norma General 02-2026, del 16 de septiembre de 2026, un agente no aplica las retenciones de ITBIS de la Norma General 02-05 cuando paga a otra persona jurídica autorizada como emisora de e-CF por una operación facturada con e-CF; las demás retenciones siguen igual. Y desde el 15 de noviembre de 2026 los contribuyentes Pequeños, Micro y No Clasificados deben emitir e-CF (Aviso 06-26), así que más de sus suplidores entrarán en esa regla. Una retención de ITBIS que ya no se practicó no debe aparecer en el 606 ni en el IT-1 del período.
Prepare una matriz del origen al destino
Esta hoja propuesta ayuda a revisar un período con el contador:
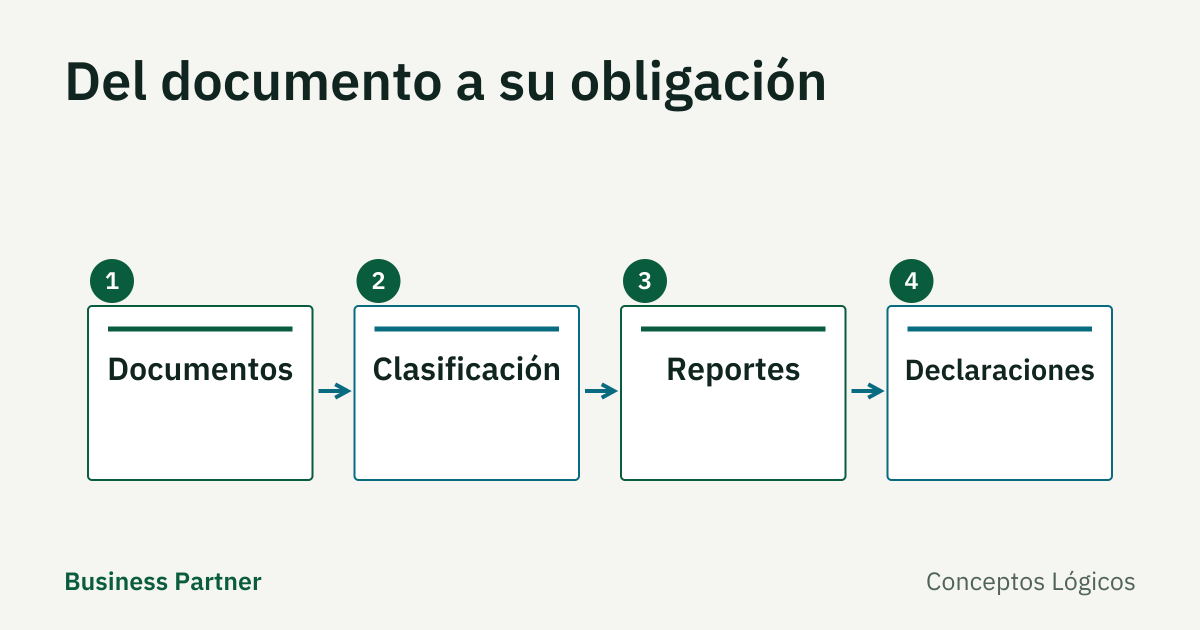
Explique el recorrido desde los documentos hacia cada obligación que corresponda.
| Origen | Revisión | Destino que debe analizarse |
|---|---|---|
| Facturas de compras y notas recibidas | Identidad, comprobante, bienes/servicios y clasificación | 606 y registro contable. |
| Facturas de ventas y notas emitidas | Ingresos, ITBIS y tratamiento de la operación | 607 y registro contable. |
| Retenciones de ISR efectuadas | Concepto, base, fecha y soporte | IR-17 y datos relacionados en 606. |
| ITBIS facturado, retenido y tratamiento de compras | Deducibilidad, costo, proporcionalidad y período | IT-1 y su conciliación con fuentes. |
| Pagos y aplicaciones | Fecha, importe, obligación y anticipo | Auxiliares y datos fiscales que correspondan. |
La tabla es un mapa de revisión, no una declaración de que cada contribuyente presenta todas esas obligaciones. Confirme las asignadas a su régimen. Tener e-CF tampoco permite omitir un reporte sin fundamento aplicable.
Tres fechas que conviene conservar por separado
La fecha del comprobante identifica su emisión. La fecha de pago informa otro evento. El período del formato o declaración es una tercera referencia: no se sustituye por la fecha en que alguien digitó el documento.
El instructivo 606 de febrero de 2026, páginas 6–9 y 26–27, explica fechas, retenciones y la segunda remisión por pago posterior. Conserve la fecha original del NCF en ese supuesto. Una compra a crédito no debe recibir una fecha de pago inventada para completar una columna.
Cuando un pago cruza un cambio normativo o hay una acreditación previa, documente el criterio fiscal antes de calcular. No se resuelve actualizando un porcentaje en toda la historia.
Caso de ejemplo: una diferencia que sí debe quedar explicada
Supongamos que dos documentos válidos muestran ITBIS facturado de RD$1,800 y RD$900. El detalle de compras suma RD$2,700. El resumen de trabajo muestra RD$2,500: la diferencia de control es RD$200.
Primero busque la fila omitida, la captura equivocada o una nota aplicada. No agregue RD$200 a una casilla para hacerla cuadrar. Una vez corregido el origen, registre quién lo revisó y vuelva a producir el resumen.
Esa comprobación no concluye que RD$2,700 sea el crédito admisible del IT-1. El tratamiento puede requerir identificar ITBIS llevado al costo o sujeto a proporcionalidad, entre otros elementos. El crédito debe surgir del análisis aplicable, no de copiar íntegro el total facturado.
Distinga las clasificaciones que parecen iguales
En el 606, el tipo de bien o servicio comprado no es el tipo de comprobante. El instructivo oficial diferencia, por ejemplo, arrendamientos y compras que formarán parte del costo de venta. Elegir un código porque se usa con frecuencia no reemplaza esa clasificación.
Para ventas, revise el instructivo 607 antes de resumir comprobantes de consumo. No convierta todas las ventas a consumidores en una única cifra sin comprobar el detalle y las condiciones correspondientes.
La existencia de un comprobante también es diferente de su aceptación, de una nota que lo modifica y de su cobro. Si necesita reconstruir esos vínculos, empiece por los controles antes de pagar.
Cierre las diferencias con responsables y evidencia
- Fije el período y la versión de los datos revisados.
- Relacione documentos y totales de los auxiliares.
- Separe diferencias de monto, clasificación, fecha y soporte.
- Asigne un responsable y la evidencia necesaria para resolver cada caso.
- Conserve correcciones y revisión del contador.
- Después del envío, registre su resultado oficial.
Archivo generado, archivo recibido y validación completada no son estados equivalentes. Tampoco sustituya la obligación pendiente por una captura de pantalla de otra presentación.
Prepare un expediente que permita contestar “¿de dónde salió esta cifra?”. Si la diferencia está entre el ITBIS del 606 y el del IT-1, siga con diferencias de ITBIS entre IT-1 y 606.
Qué prepara Business Partner ERP y qué hace usted
En Business Partner ERP usted revisa las compras y ventas del período y descarga los archivos 606, 607 y 608 para enviarlos a la DGII. También prepara el IT-1 y su Anexo A a partir de sus registros, revisa de dónde sale cada casilla y lo exporta. La presentación la hace usted en la Oficina Virtual: el sistema no envía los archivos ni presenta la declaración.
El IR-17 se concilia aparte, con la relación de retenciones de ISR efectuadas en el período y su soporte. La matriz de arriba le sirve para cuadrar esa relación contra las retenciones del 606.
Solicitar una demostración del 606, 607 e IT-1. Un consultor le muestra en Business Partner ERP cómo se llega de la factura a cada archivo y a cada casilla.
Fuentes y alcance
- DGII: declaraciones juradas, IR-17 e IT-1 · Consultada el
- DGII: instructivo 606, febrero 2026 · Consultada el
- DGII: instructivo 607 · Consultada el
- DGII: Norma General 02-2026 sobre retenciones de ITBIS entre emisores electrónicos · Consultada el
- DGII: Aviso 06-26, plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el