Retenciones a proveedores 2026: qué cambió el 1 de julio
Desde el 1 de julio de 2026 se retiene 15% de ISR por honorarios y alquileres de personas físicas y 3% por servicios técnicos. Cómo calcular el neto.
En esta guía
- ¿Qué retención corresponde desde el 1 de julio de 2026?
- Lo que cambió en septiembre es otra cosa: el ITBIS entre empresas
- Complete una ficha antes de elegir el porcentaje
- Comprobante de compras no equivale a cualquier gasto sin factura
- Caso de ejemplo: base, retención y transferencia
- Conserve la explicación, además del resultado
¿Qué retención corresponde desde el 1 de julio de 2026?
Si una persona jurídica paga a una persona física por honorarios, comisiones o servicios en general, retiene 15% de ISR como pago a cuenta; antes retenía 10%. Si le paga un alquiler de bienes muebles o inmuebles, retiene 15% como pago único y definitivo. Si el servicio es técnico bajo renta presunta, el 15% se aplica sobre una base presunta del 20%: el efecto es 3%.
La Ley 30-26, artículo 17, modificó el párrafo del artículo 309 del Código Tributario, y el Aviso 10-26 de la DGII fija su aplicación desde el 1 de julio de 2026. La respuesta CA59 de la DGII lo resume así:
| Pago a persona física | Retención de ISR desde el 1 de julio de 2026 | Carácter |
|---|---|---|
| Honorarios, comisiones y servicios en general | 15% (antes 10%) | Pago a cuenta |
| Alquiler de bienes muebles o inmuebles | 15% | Pago único y definitivo |
| Servicios técnicos bajo renta presunta | 15% sobre una base del 20% = 3% | Según la regla aplicable |
Tasas revisadas el 4 de noviembre de 2026 contra la ley, el aviso y la respuesta CA59. Próxima revisión: 1 de febrero de 2027. Los cambios de la Ley 30-26 para el ejercicio 2027 tocan anticipos y otras reglas, no estas tasas, pero confirme antes de usar esta tabla el próximo año.
La misma ley fija además 15% del valor bruto, como pago único y definitivo, sobre lo que se paga a personas o entidades no residentes por licencias de software, publicidad en línea y derecho de uso o almacenamiento de datos. La compra de software en la que el desarrollador transfiere la propiedad del programa queda fuera de esa retención.
Lo que cambió en septiembre es otra cosa: el ITBIS entre empresas
La Norma General 02-2026, del 16 de septiembre de 2026, dispone que un agente de retención no aplique las retenciones de ITBIS de la Norma General 02-05 cuando paga a otra persona jurídica autorizada como emisora de e-CF por una operación facturada con e-CF. Las demás retenciones no cambian.
Esa norma no toca el pago a una persona física ni las tasas de ISR de la tabla. Los detalles y el expediente que conviene revisar están en controles e-CF antes del pago.
Complete una ficha antes de elegir el porcentaje
Proponga al encargado de compras estas preguntas:
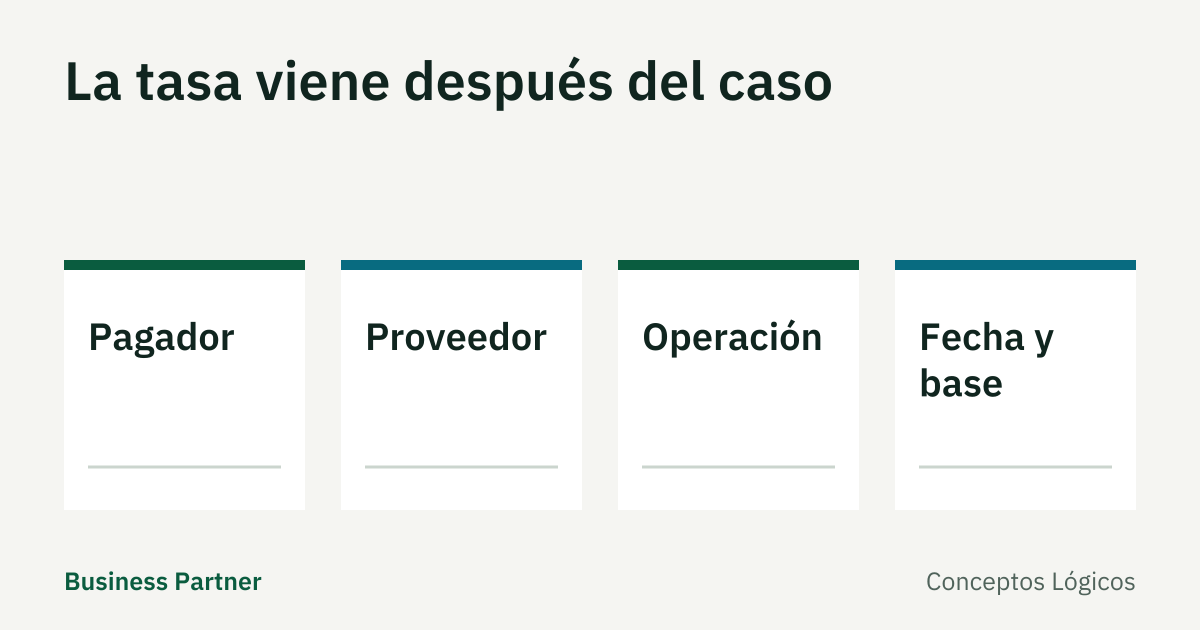
- ¿Quién es el pagador? Identifique su condición de agente de retención, no solo su nombre comercial.
- ¿Quién presta o vende? Confirme identidad, tipo de persona, residencia y condición tributaria.
- ¿Qué se adquirió? Distinga bienes, servicio profesional, técnico, alquiler o una operación que requiere revisión especializada.
- ¿Qué documento corresponde? Una persona registrada debe emitir el comprobante que proceda; no se vuelve informal porque no entregó factura.
- ¿Qué fechas intervienen? Conserve emisión, pago y acreditación. Una factura de junio pagada en agosto necesita que su contador decida qué fecha manda; no lo resuelva mirando solo la fecha de carga.
- ¿Qué base y regla se usaron? Anote fundamento, cálculo y responsable de revisión.
Si faltan datos, deje la decisión pendiente. Una casilla vacía no demuestra exención. Si un suplidor vende mercancía y además instala equipos, el porcentaje guardado en su ficha no sustituye el análisis de esa factura.
Comprobante de compras no equivale a cualquier gasto sin factura
La Norma 05-19, artículo 7 exige verificar que la persona para la cual se emite el comprobante de compras no esté registrada como contribuyente. Su párrafo II dispone retener el 100% del ITBIS facturado en ese comprobante. Eso no crea ITBIS sobre una operación exenta.
Compras B11/E41 y gastos menores B13/E43 son documentos distintos. No use caja chica para evitar analizar el pago a un proveedor identificado.
Caso de ejemplo: base, retención y transferencia
Supongamos que su empresa, agente de retención, paga en octubre de 2026 un servicio profesional gravado a una persona física, y que su contador confirmó que corresponde retener el 100% del ITBIS facturado. No hay anticipos, notas ni pagos anteriores.
| Cálculo | RD$ |
|---|---|
| Servicio sin ITBIS | 10,000.00 |
| ITBIS facturado, 18% | 1,800.00 |
| Total de la factura | 11,800.00 |
| ISR retenido: 10,000 × 15% | 1,500.00 |
| ITBIS retenido: 1,800 × 100% | 1,800.00 |
| Neto a transferir: 11,800 − 1,500 − 1,800 | 8,500.00 |
Con la tasa anterior de 10%, el ISR retenido habría sido RD$1,000 y el neto RD$9,000. Si el sistema o la hoja de su empresa sigue con el 10%, transfiere RD$500 de más por cada RD$10,000 de servicio y queda debiendo esa retención.
Si fuera un servicio técnico comprendido en renta presunta, el ISR sería 10,000 × 20% × 15% = RD$300. No decida entre ambos resultados por cuál conviene más al proveedor: la clasificación sale de la operación.
Conserve la explicación, además del resultado
Antes de transferir, el revisor debería poder reconstruir identidad, concepto, impuesto, base, vigencia y aplicaciones previas. Guarde el soporte de la retención y vincúlelo al pago. Después, la retención tiene que aparecer igual en el 606 y en la declaración que corresponda; esa revisión está en qué conciliar antes del cierre.
En Business Partner ERP usted agrupa en un lote los pagos a varios suplidores, lo autoriza y lo aplica: el sistema registra los pagos en cuentas por pagar y emite los cheques o débitos y las cartas de retención con las retenciones ya registradas en cada factura. Por eso la tasa correcta se decide al registrar la factura, no al pagar.
Solicitar una demostración de compras y pagos. Un consultor le muestra en Business Partner ERP el recorrido de la factura del suplidor al pago y la carta de retención.
Fuentes y alcance
- DGII: Ley 30-26, artículo 17 (modifica el artículo 309 del Código Tributario) · Consultada el
- DGII: Aviso 10-26, calendario de implementación de la Ley 30-26 · Consultada el
- DGII: CA59, retenciones de ISR a personas físicas por servicios · Consultada el
- DGII: Norma General 02-2026 sobre retenciones de ITBIS entre emisores electrónicos · Consultada el
- DGII: Norma General 05-19, comprobantes fiscales · Consultada el