Caja chica y gastos menores E43: qué revisar y qué soporte guardar
Gastos menores: E43 sustituye al B13 para Pequeños y Micro desde el 15 de noviembre de 2026. Qué revisar y qué soporte guardar en la caja chica.
En esta guía
- ¿Gastos menores es B12 o E43?
- La fecha: desde el 15 de noviembre de 2026 el gasto menor se emite como E43
- Empiece por la naturaleza del gasto
- Una rendición útil permite reconstruir el recorrido
- Caso de ejemplo: el fondo y los documentos deben cuadrar
- Separe la política de caja de una regla tributaria
- Cierre el circuito antes de reponer
¿Gastos menores es B12 o E43?
El comprobante electrónico de gastos menores es E43 y su referencia tradicional es B13. B12 corresponde al registro único de ingresos. La guía de comprobantes fiscales de DGII distingue esos tipos y separa también el comprobante de compras B11/E41.
Que un desembolso salga de caja chica no decide su tratamiento fiscal. Primero hay que identificar qué se pagó, quién lo hizo, por qué se relaciona con el trabajo y qué soporte existe.
La fecha: desde el 15 de noviembre de 2026 el gasto menor se emite como E43
La DGII fijó el domingo 15 de noviembre de 2026 como fecha límite para que los contribuyentes Pequeños, Micro y No Clasificados emitan comprobantes fiscales electrónicos (Aviso 06-26). Desde ese momento, el comprobante de gastos menores que su empresa emite deja de ser un B13 y pasa a ser un E43. Para los Grandes Locales y Medianos, la DGII informó que los comprobantes de la serie B solo fueron válidos hasta el 31 de octubre de 2026 (noticia de la DGII sobre la emisión exclusiva de facturas electrónicas desde noviembre).
Antes de esa fecha, haga dos cosas: si su empresa es Pequeña, Micro o No Clasificada, cierre la rendición en curso antes del 15 de noviembre para que una misma rendición no mezcle B13 y E43, y confirme con su contador o su proveedor de facturación cómo emitirá el E43 desde el lunes 16. Norma 05-19, Aviso 06-26 y la noticia de la DGII revisados el 4 de noviembre de 2026; la guía de comprobantes, consultada el 20 de octubre de 2026.
Empiece por la naturaleza del gasto
La Norma 05-19, artículo 8 define gastos menores como pagos realizados por el personal, dentro o fuera del país, relacionados con el trabajo; menciona consumibles, pasajes, transporte público, estacionamientos y peajes. Eso no convierte toda compra sin factura en gasto menor.
Use esta tabla para dirigir la revisión, no para sustituirla:
| Situación | Qué revisar antes de registrarla |
|---|---|
| Empleado paga un parqueo por diligencia laboral | Motivo, fecha, recibo, importe y relación con la actividad. |
| Suplidor identificado presta un servicio | Condición tributaria, comprobante y posibles retenciones. |
| Comercio entrega factura de consumo | Solicitar el documento que corresponda; no “convertirlo” automáticamente en gasto menor. |
| Desembolso personal del empleado | Separarlo de la rendición empresarial. |
| Compra o servicio del exterior | Revisar su tratamiento específico; la procedencia extranjera no basta para usar E43. |
La compra a una persona no registrada tiene su propia definición en el artículo 7. Para ese caso consulte retenciones y datos del proveedor.
Una rendición útil permite reconstruir el recorrido
Proponga una ficha por desembolso con fecha, empleado, concepto, propósito laboral, monto, medio de pago y soporte. Agregue el fondo o anticipo de origen, quién revisa y qué documento fiscal queda vinculado cuando corresponda.
La ficha es un control interno propuesto. No presentamos todos esos campos como requisitos universales del XML E43. Si el comprobante requiere emisión electrónica, el encargado fiscal debe revisar la documentación técnica vigente y la autorización aplicable.
Un recibo borroso o una descripción “varios” deja preguntas sin resolver. Pida la aclaración mientras la persona recuerda la diligencia. Conserve la explicación y la corrección; no reescriba el concepto para hacer que parezca otro gasto.
Caso de ejemplo: el fondo y los documentos deben cuadrar
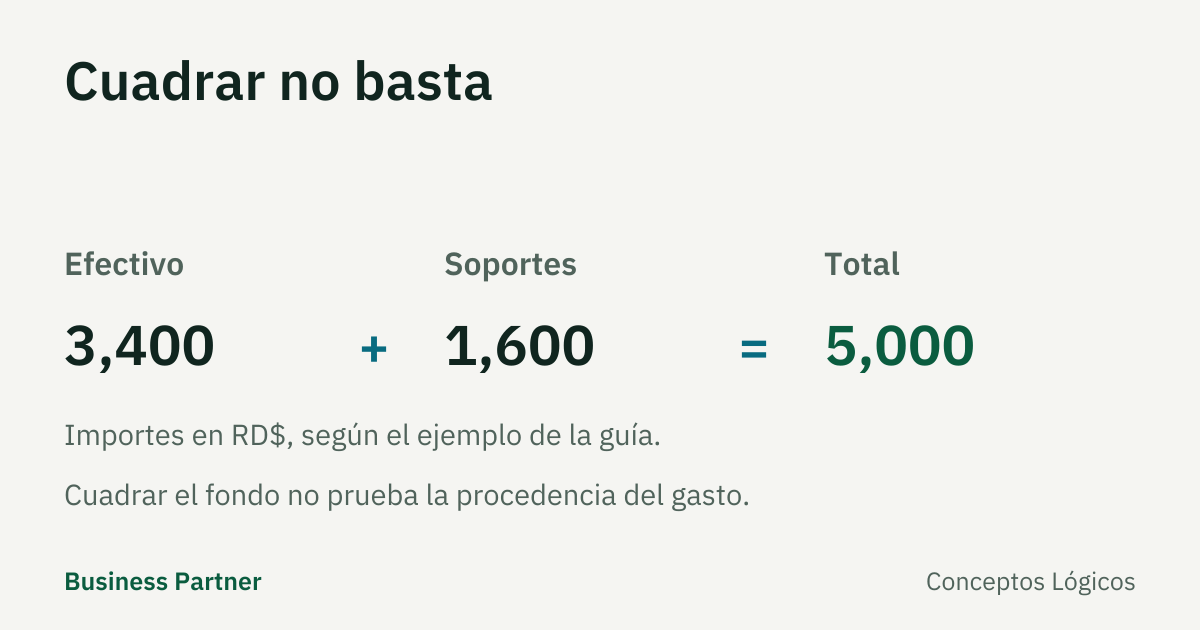
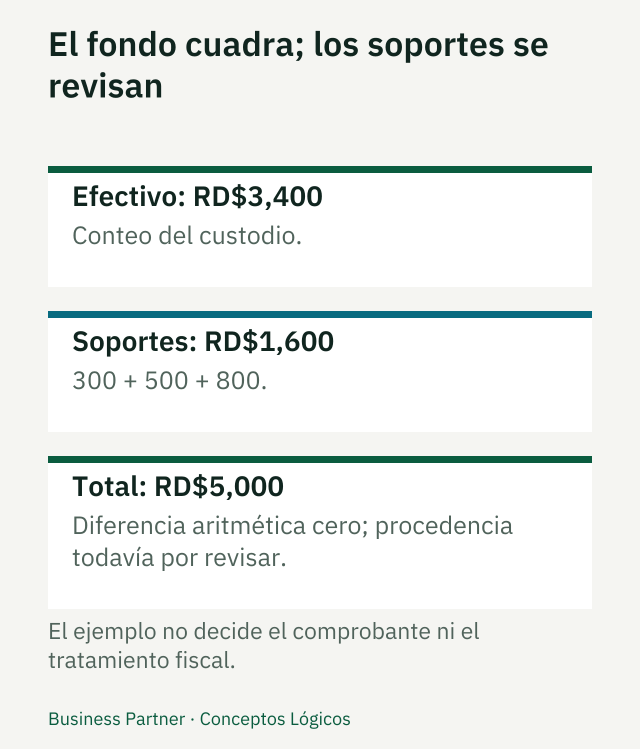
Suponga un fondo de RD$5,000. El custodio cuenta RD$3,400 en efectivo y presenta tres soportes por RD$300, RD$500 y RD$800.
Un soporte personal no se vuelve gasto empresarial porque el sobre cuadre.
| Componente de la rendición | RD$ |
|---|---|
| Efectivo contado | 3,400.00 |
| Soportes presentados: 300 + 500 + 800 | 1,600.00 |
| Total explicado | 5,000.00 |
| Diferencia respecto del fondo | 0.00 |
El cuadre de efectivo pasa la comprobación aritmética, pero todavía falta revisar la procedencia de cada soporte. Si el documento de RD$800 corresponde a un gasto personal, tenerlo en el sobre no lo vuelve gasto empresarial. Sepárelo, acuerde su devolución o tratamiento con el responsable y refleje qué importe permanece por aclarar.
Si los RD$1,600 fueran revisados y admitidos para reposición, esa reposición restituiría el fondo. No representa una segunda compra: el registro debe conservar el vínculo con los desembolsos ya reconocidos. Este ejemplo no decide qué comprobante corresponde a cada soporte ni calcula un crédito de ITBIS.
Separe la política de caja de una regla tributaria
La empresa puede fijar un máximo por desembolso, exigir autorización previa o prohibir ciertas compras desde el fondo. Identifique esas condiciones como política interna, con responsable y fecha.
No trate RD$1,000 por compra, RD$25,000 mensuales o un porcentaje de costos como límites legales por haberlos leído en un blog. Tampoco fraccione una compra para que quepa en la política. El monto pequeño no elimina la necesidad de clasificar la operación.
Cuando se agrupen soportes en una rendición interna, mantenga el detalle que permite revisarlos. La posibilidad de agruparlos en un documento fiscal debe validarse por separado; un total mensual no reemplaza esa decisión.
Cierre el circuito antes de reponer
- Cuente el efectivo y relacione los anticipos pendientes.
- Revise soportes y clasifique lo que necesita otra ruta.
- Documente diferencias y quién debe resolverlas.
- Vincule los comprobantes que procedan, sin duplicar registros.
- Autorice la reposición y conserve su evidencia.
Después concilie el fondo con contabilidad y con la información del cierre mensual.
En Business Partner ERP usted maneja la caja chica con sus comprobantes, junto a la caja, los depósitos, los cheques y las transferencias entre cuentas.
Fuentes y alcance
- DGII: guía de comprobantes fiscales · Consultada el
- DGII: Norma General 05-19, artículos 7 y 8 · Consultada el
- DGII: Aviso 06-26, plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el
- DGII: emisión exclusiva de facturas electrónicas para Grandes Locales y Medianos contribuyentes desde noviembre · Consultada el