Blog · Impuestos
Impuestos
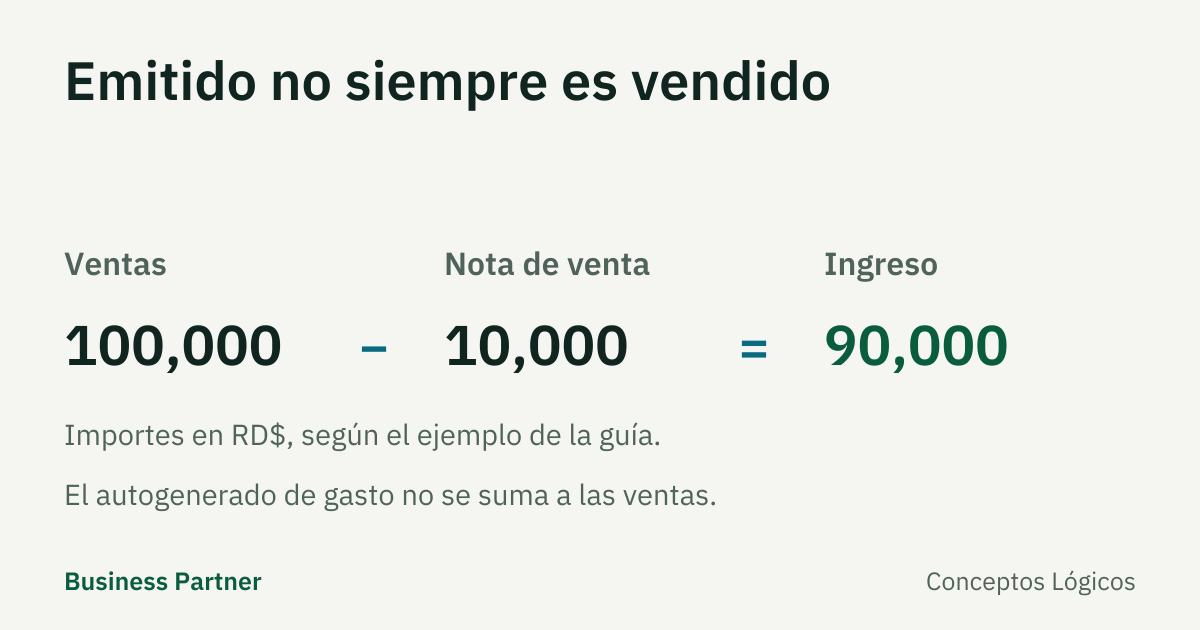
Anexo A vacío al pasar a e-CF: cómo revisar las ventas
Prepare la conciliación de ventas cuando el Anexo A aparece vacío tras migrar a e-CF, separando ingresos, autogenerados y retenciones.
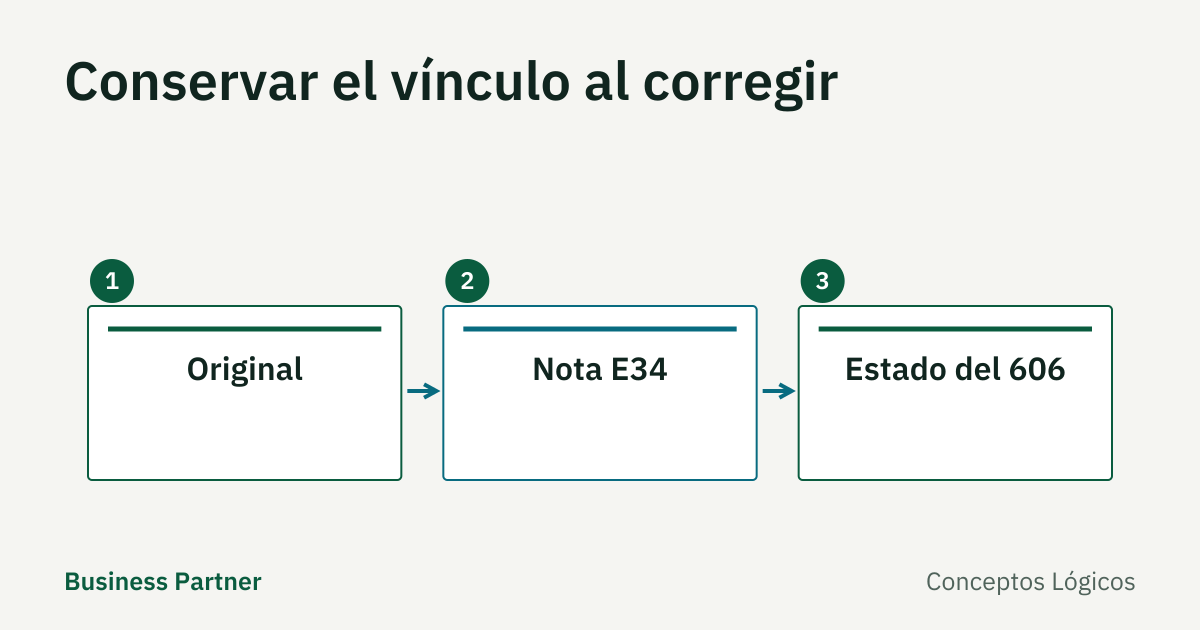
Corregir E41, E43 o E47: qué cambia en el 606
Organice la corrección de un autogenerado: original, nota E34, reemplazo y revisión del 606 según el momento y alcance del cambio.
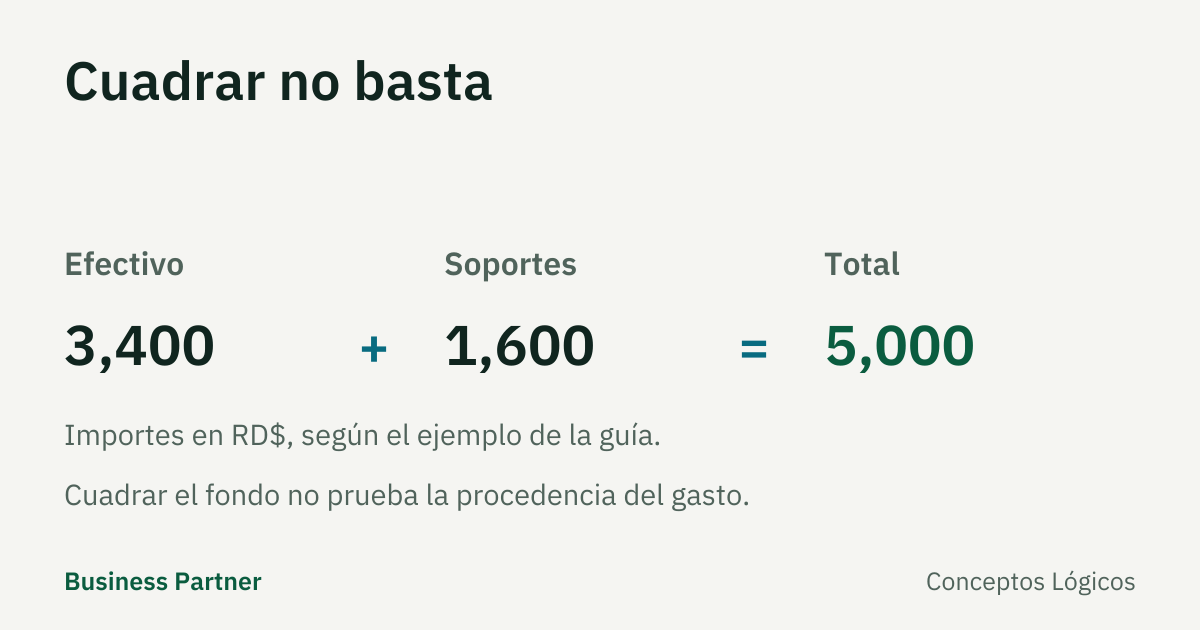
Caja chica y gastos menores E43: qué revisar y qué soporte guardar
Gastos menores: E43 sustituye al B13 para Pequeños y Micro desde el 15 de noviembre de 2026. Qué revisar y qué soporte guardar en la caja chica.
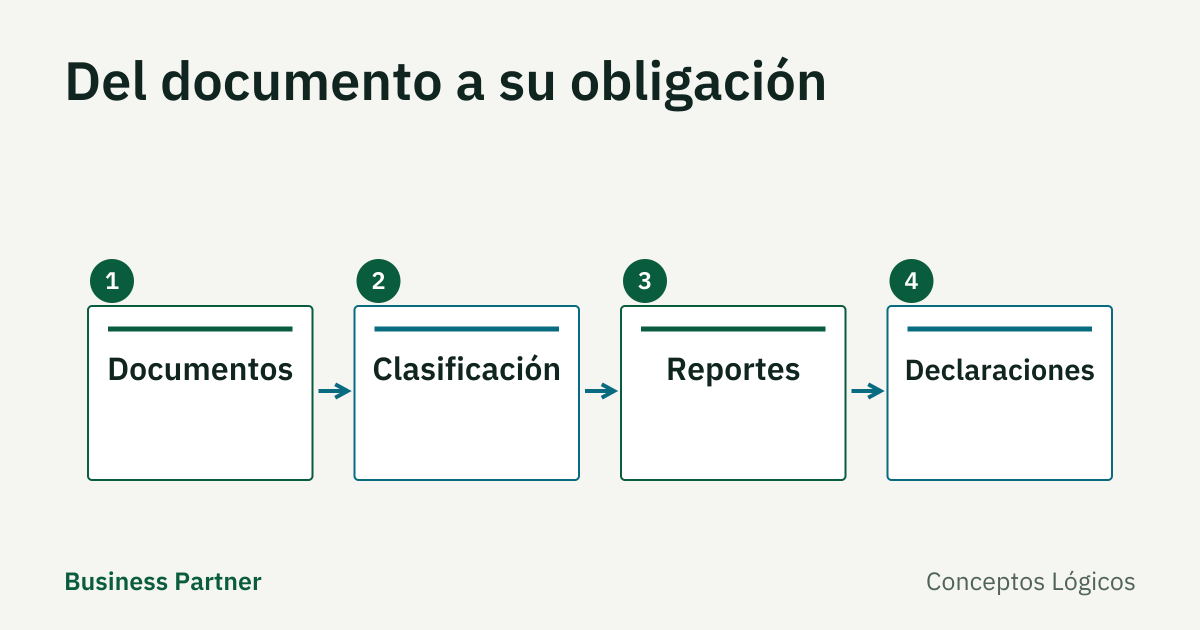
606, 607, IT-1 e IR-17: qué conciliar antes del cierre mensual
Distinga reportes de compras y ventas de las declaraciones de ISR e ITBIS. Una matriz de documentos, períodos, diferencias y evidencia.
E32 en el POS: cuándo no hace falta el RNC del consumidor
En una factura de consumo E32 de menos de RD$250,000 el RNC del comprador es opcional. Qué revisar en su POS antes del 15 de noviembre de 2026.
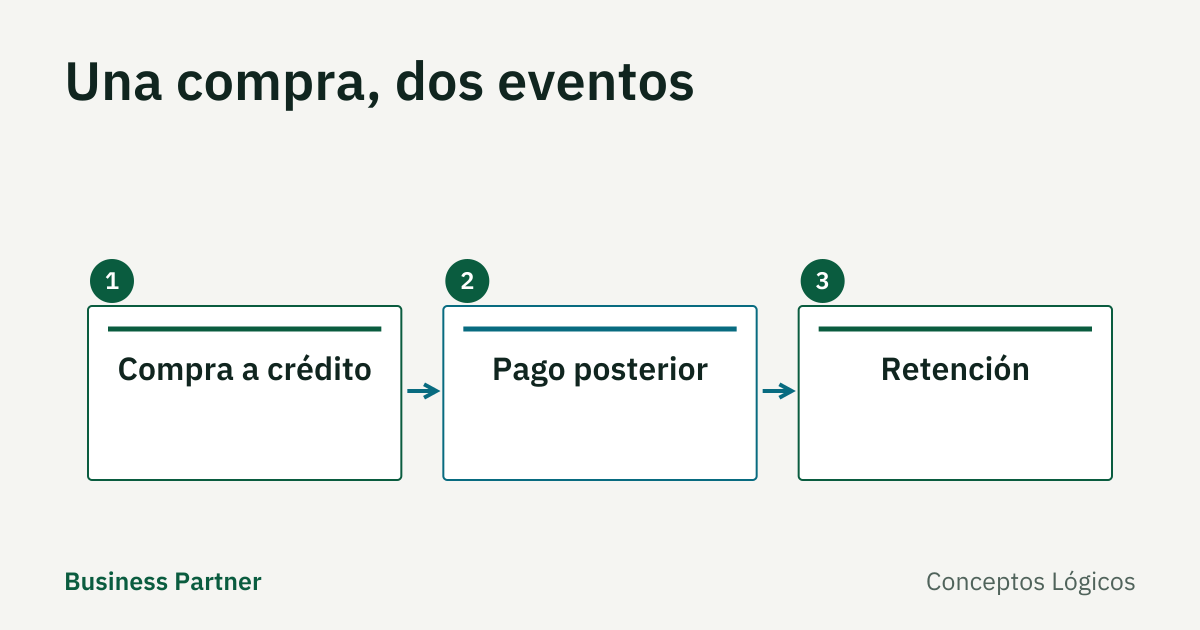
606: factura a crédito ya reportada y retención al pagar
Qué revisar si una factura ya reportada en el 606 se paga después con retención: fechas, registro inicial, duplicados y evidencia.
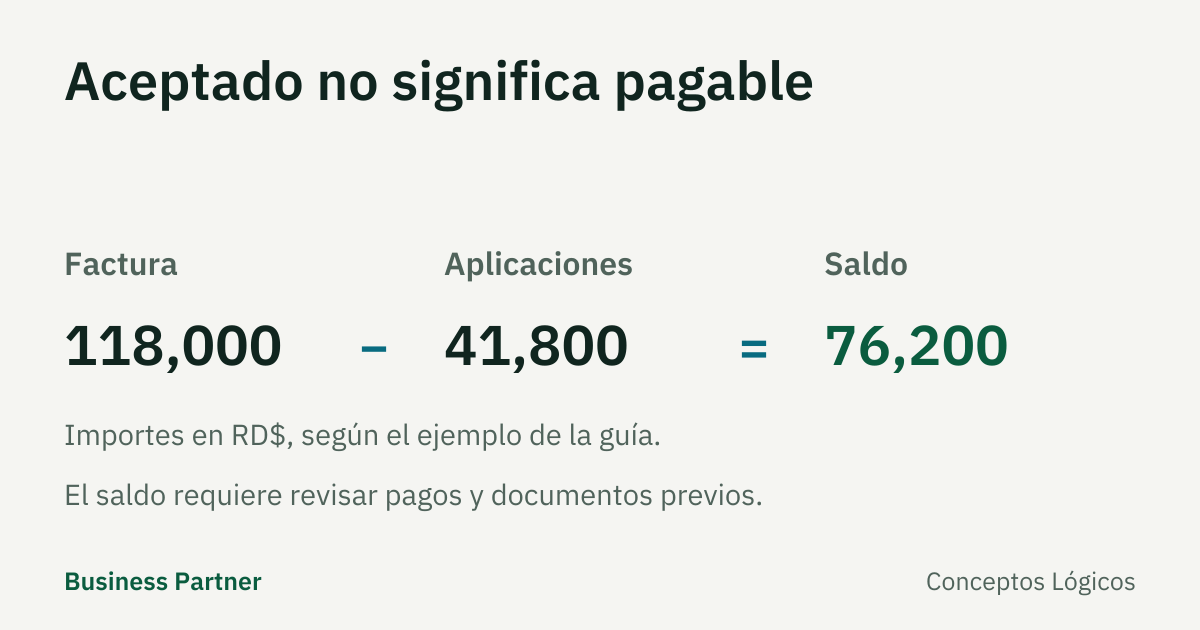
e-CF recibido: cinco controles antes de pagar al suplidor
Desde el 15 de noviembre de 2026 recibirá más e-CF. Revise identidad, recepción, retenciones y saldo antes de pagar. Incluye la Norma 02-2026.
¿Facturador Gratuito DGII o un POS? Cuándo basta el gratuito
Si la DGII ofrece un Facturador Gratuito, ¿por qué pagar? Cuándo le basta, cuándo conviene un POS y qué decidir antes del 15 de noviembre de 2026.
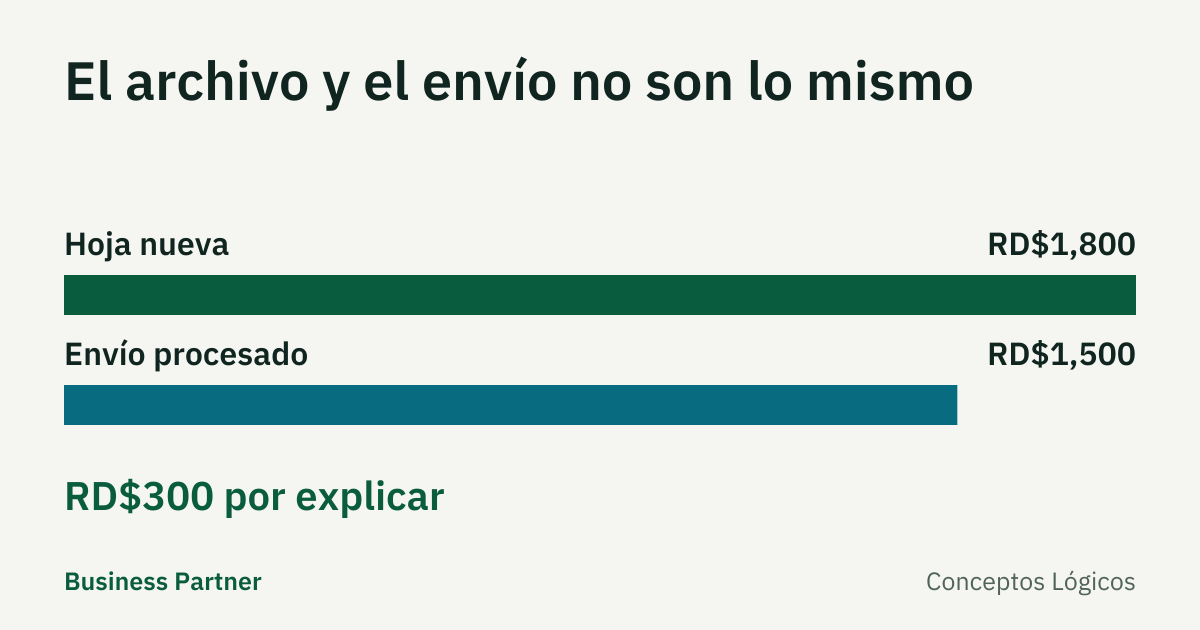
IT-1 y 606: qué revisar si no coincide el ITBIS por adelantar
Diagnostique diferencias entre el 606 y el Anexo A del IT-1: período, envío procesado, clasificación del ITBIS, proveedores RST y correcciones.
Retenciones a proveedores 2026: qué cambió el 1 de julio
Desde el 1 de julio de 2026 se retiene 15% de ISR por honorarios y alquileres de personas físicas y 3% por servicios técnicos. Cómo calcular el neto.
Anuncios y software del exterior: la retención del 15 % para pymes
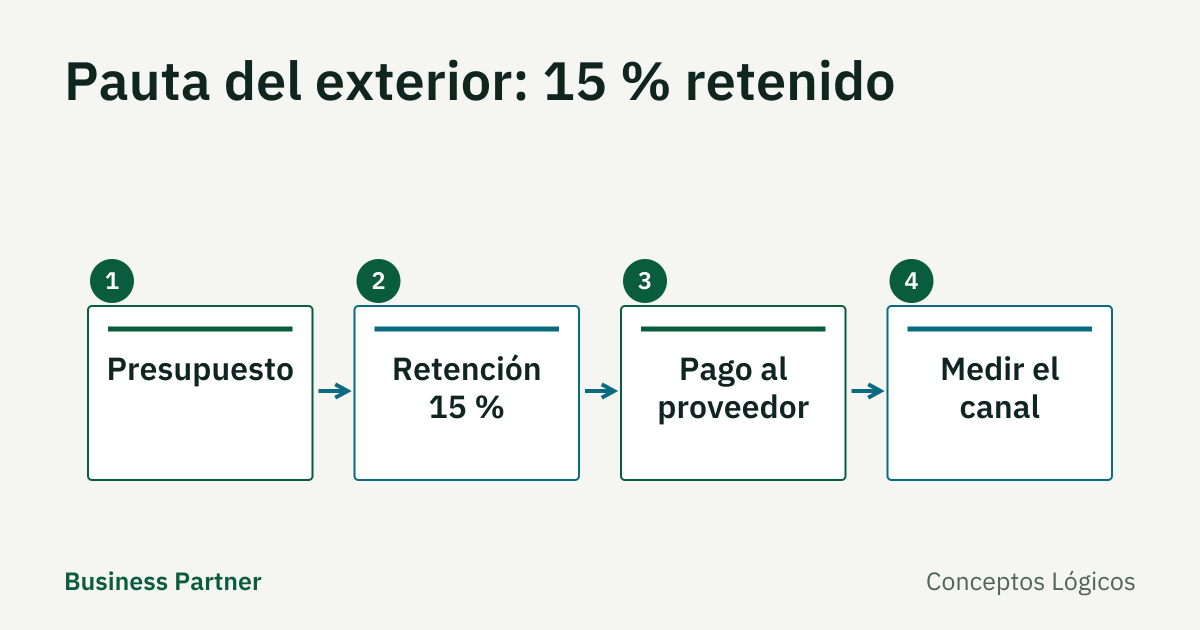
Desde julio de 2026 se retiene 15 % a publicidad en línea y software de proveedores no residentes. Cómo presupuestarlo y medir qué canal lo justifica.