Anexo A vacío al pasar a e-CF: cómo revisar las ventas
Prepare la conciliación de ventas cuando el Anexo A aparece vacío tras migrar a e-CF, separando ingresos, autogenerados y retenciones.
En esta guía
¿Qué reviso si el Anexo A aparece vacío después de pasar a e-CF?
Un Anexo A vacío no demuestra que no hubo ventas ni autoriza presentar las cifras en cero. Primero identifique qué información corresponde al período, qué documentos emitió y cuáles datos muestra efectivamente la Oficina Virtual. Después concilie sus fuentes con el contador; no vuelva a enviar sus e-CF en el 607 solo para intentar producir un prellenado.
Esta guía se dirige a empresas y profesionales de República Dominicana que cambiaron su flujo de facturación. La pregunta llega ahora a muchos más contribuyentes, pero el primer período enteramente electrónico no es el mismo para todos. Para los Grandes Locales y Medianos, cuya serie B solo fue válida hasta el 31 de octubre de 2026, el IT-1 de noviembre, que se presenta en diciembre, es el primero con todas sus ventas en comprobantes electrónicos, salvo contingencias. Para los Pequeños, Micro y No Clasificados, cuyo plazo vence el 15 de noviembre de 2026, noviembre puede mezclar serie B y e-CF; si adoptan e-CF al vencer el plazo, el primer IT-1 enteramente electrónico sería el de diciembre, que se presenta en enero de 2027. Fuentes públicas consultadas el 20 de octubre de 2026; las fechas de transición y el hilo de marzo se revisaron de nuevo el 4 de noviembre de 2026.
Qué dijo DGII y por qué importa la fecha
En un hilo de la Comunidad de Ayuda DGII del 19 de marzo de 2026, que recibió respuesta oficial, una contribuyente explicó que el área antes alimentada por el 607 aparecía sin importes. La primera respuesta trató la consulta de e-NCF emitidos. Tras la repregunta, DGII aclaró que en ese momento los emisores electrónicos debían colocar manualmente las informaciones que antes pasaban del 607 al anexo, considerando comprobantes electrónicos junto con los de serie B.
Esa aclaración de marzo es evidencia del problema y de la orientación dada entonces. No prueba que el mismo paso manual siga siendo necesario hoy para todos los contribuyentes. Si el período que prepara muestra precarga, contraste sus cifras; si permanece vacío, confirme el flujo aplicable antes de capturar. La comprobación no consiste en asumir que el sistema sigue igual.
Tenga presentes dos fechas del calendario de transición, verificadas el 4 de noviembre de 2026: según la DGII, los comprobantes de serie B de los Grandes Locales y Medianos solo eran válidos hasta el 31 de octubre de 2026, y los contribuyentes Pequeños, Micro y No Clasificados recibieron una prórroga de seis meses contados desde el 15 de mayo de 2026 para implementar la facturación electrónica (aviso de la DGII del 6 de mayo de 2026), es decir, hasta el 15 de noviembre de 2026, que cae domingo. Un período que mezcla ambos tipos de comprobante necesita esa separación en la hoja de trabajo.
Prepare un puente entre documentos e información de ventas
La FAQ CA5340 de DGII describe la consulta de e-NCF emitidos en la Oficina Virtual. Tener acceso a esa lista permite investigar, pero su total no equivale automáticamente al ingreso del período: también pueden aparecer documentos autogenerados que respaldan gastos.
Prepare una hoja de trabajo con estas columnas: documento y fecha, naturaleza, documento relacionado, importe de ingreso, ITBIS, período que se revisa y observación. Conserve el origen de cada cifra; no haga una suma de todo lo que tenga una secuencia electrónica.
| Documento o dato encontrado | Pregunta para clasificarlo |
|---|---|
| Factura electrónica de una venta propia | ¿Qué operación, fecha e impuesto representa? |
| Nota de crédito electrónica | ¿Modifica una venta o un comprobante autogenerado? |
| E41, E43 o E47 emitido para sustentar una compra o gasto | ¿Por qué aparece en emitidos si no es ingreso por venta? |
| Comprobante de serie B que deba considerarse | ¿Se emitió dentro de su validez (hasta el 31 de octubre de 2026 para Grandes Locales y Medianos; antes de que los demás pasen a e-CF, a más tardar el 15 de noviembre) o durante una contingencia? ¿Está en otro auxiliar y podría contarse dos veces? |
| Transferencia recibida | ¿Cancela una venta, anticipo u otra partida? No confundir cobro con emisión. |
Una E34 no se descarta solo por su tipo: debe identificarse el documento afectado. La clasificación precede al cálculo.
Caso de ejemplo: emitido no significa vendido
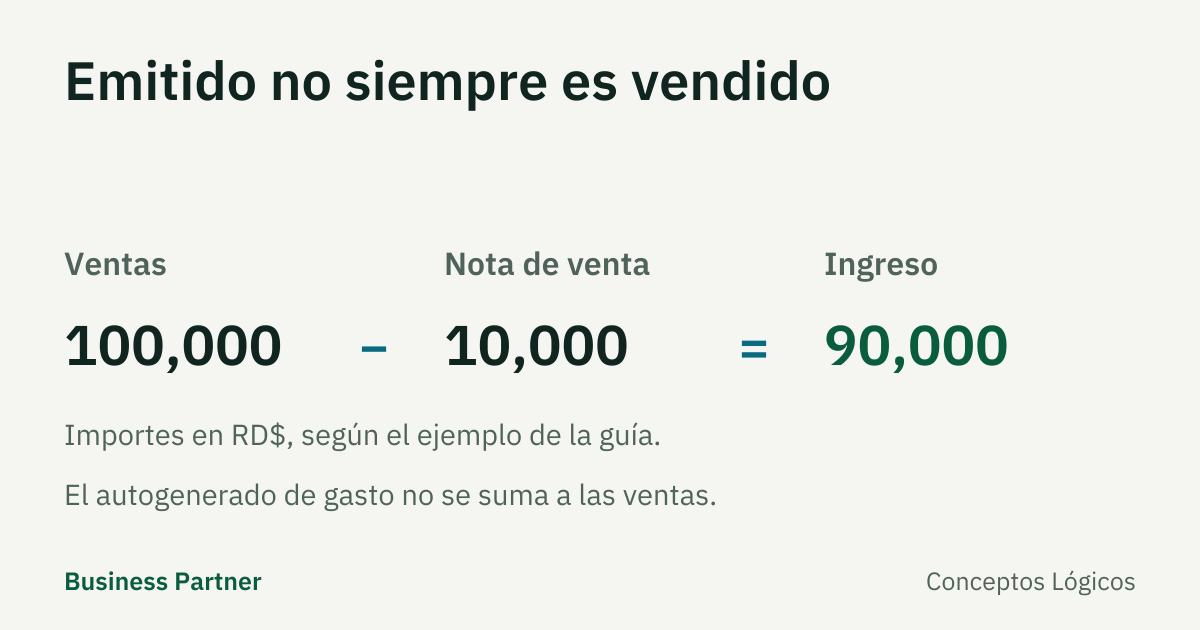
Imagine un período con ventas por RD$100,000, una nota que reduce esas ventas en RD$10,000 y un autogenerado de gasto por RD$5,000. Para aislar la clasificación, el ejemplo omite impuestos y supone que el contador confirmó que todos pertenecen al período analizado.
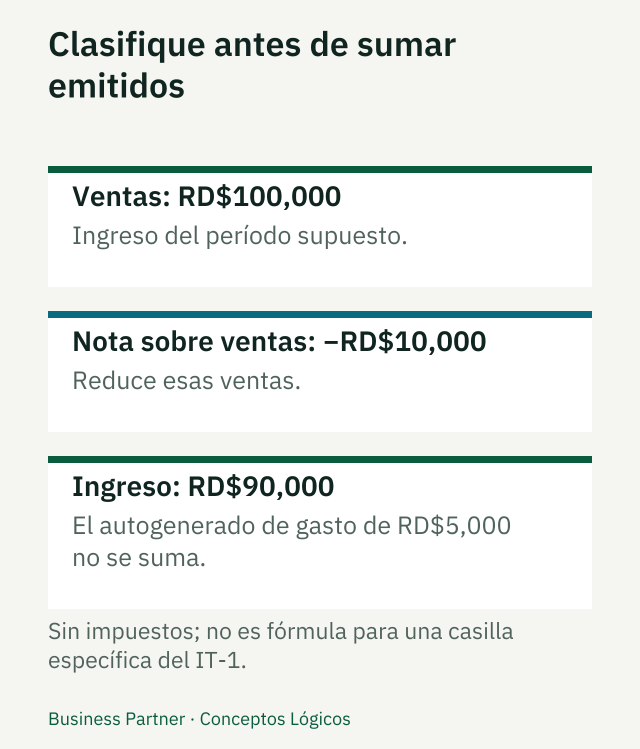
Los documentos emitidos pueden tener naturalezas distintas.
La hoja de ingresos muestra 100,000 − 10,000 = RD$90,000. El documento de gasto no suma RD$5,000 a ventas. Si sumara importes sin clasificar podría presentar RD$95,000 como ingreso, una diferencia de RD$5,000 causada por mezclar naturalezas.
Esto es un control conceptual, no una fórmula para llenar una casilla específica del IT-1. La base gravada, las operaciones exentas y el impuesto requieren su clasificación propia. Un saldo a cobrar tampoco se determina solamente con esas tres cifras.
Las retenciones recibidas necesitan su evidencia
En otro hilo de la Comunidad de Ayuda del 25 de marzo de 2026, DGII indicó que las retenciones sufridas por el emisor debían mantenerse en las declaraciones de ITBIS y renta que correspondieran, sustentadas con la carta entregada por el agente, sin informar esa retención mediante un e-CF o un 607. La respuesta del hilo creado el 2 de junio de 2026 también distingue el tratamiento del comprobante electrónico a crédito del flujo tradicional del 607.
El expediente debe permitir unir factura, cobro, retención y soporte. No trate una diferencia entre factura y transferencia como descuento comercial sin comprobar la causa. Tampoco confunda el ISR que un cliente le retuvo con ISR que su empresa debe declarar por pagos a terceros.
Qué conservar antes de completar o corregir
Revise con el contador:
- Período y obligaciones aplicables al contribuyente.
- Ventas y notas que las modifican, con sus documentos relacionados.
- Autogenerados de gasto separados de ingresos.
- Serie B que corresponda considerar y control de duplicados.
- Información visible en el anexo y diferencias frente a auxiliares.
- Cartas de retención y explicación del neto cobrado.
- Decisión sobre captura o corrección y evidencia posterior de presentación.
Si una pantalla no coincide con la orientación pública, conserve el mensaje y consulte por un canal oficial. Una lista de emitidos o un archivo preparado no demuestra que el IT-1 se presentó.
Si el bloqueo aparece del lado de compras, la revisión de diferencias de ITBIS entre IT-1 y 606 trata ese diagnóstico.
Business Partner ERP prepara el IT-1 y su Anexo A a partir de sus registros, le muestra de dónde sale cada casilla y lo exporta; la presentación ante la DGII la hace usted. La clasificación de arriba sigue siendo trabajo del contador; lo que cambia es que puede comparar cada casilla con su origen antes de presentar. Solicite una demostración para verlo con datos de ejemplo.
Fuentes y alcance
- DGII: CA5340, consulta de e-NCF emitidos · Consultada el
- DGII: instructivo del formato 607 · Consultada el
- DGII, Comunidad de Ayuda (19 de marzo de 2026): cómo visualizar los datos del 607 de facturación electrónica · Consultada el
- DGII: emisión exclusiva de facturas electrónicas para Grandes Locales y Medianos desde noviembre · Consultada el
- DGII: Aviso del 6 de mayo de 2026, extensión del plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el
- DGII, Comunidad de Ayuda (25 de marzo de 2026): cómo reportar las retenciones que me realizan en venta · Consultada el
- DGII, Comunidad de Ayuda (2 de junio de 2026): e-NCF pagado en fecha posterior a la emisión y aplicando retención · Consultada el