Corregir E41, E43 o E47: qué cambia en el 606
Organice la corrección de un autogenerado: original, nota E34, reemplazo y revisión del 606 según el momento y alcance del cambio.
En esta guía
- ¿Cómo corregir un E41, E43 o E47 sin provocar otro error en el 606?
- Antes de corregir, identifique qué ocurrió
- Decida qué hacer con el original del 606
- Caso de ejemplo: corregir no significa duplicar
- Una carpeta por corrección, con vínculos claros
- ¿Y si el enlace del servicio no funciona?
- Cierre el caso cuando coincidan las evidencias
¿Cómo corregir un E41, E43 o E47 sin provocar otro error en el 606?
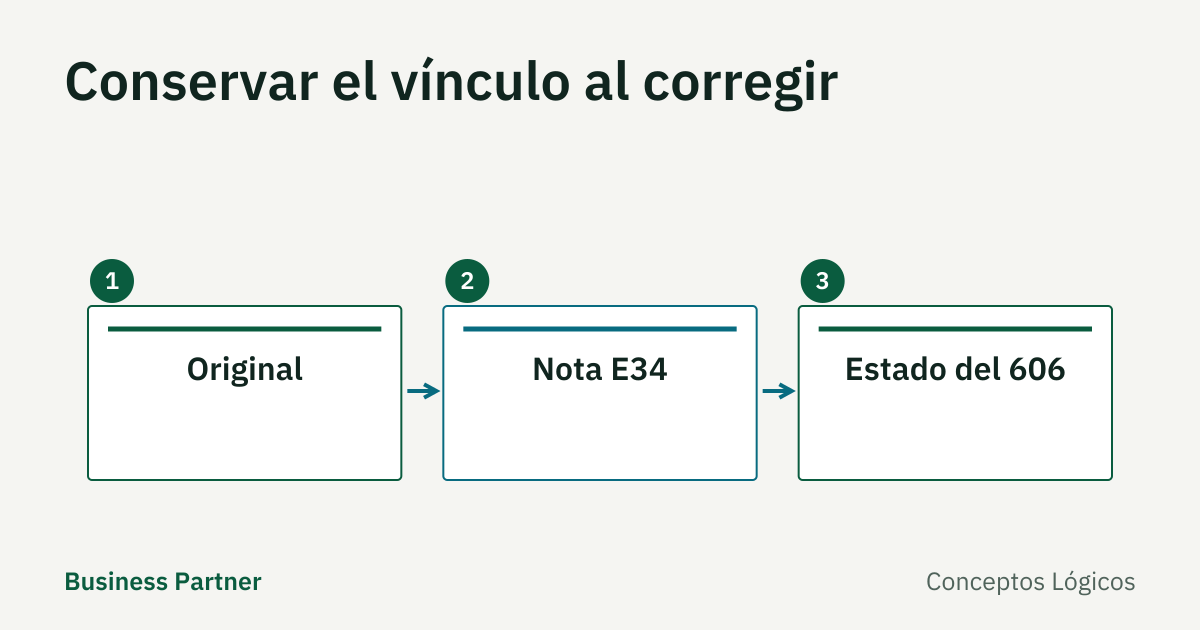
Cuando una nota de crédito electrónica E34 modifica un comprobante autogenerado E41, E43 o E47, no se trata como una nota ordinaria para cargar al 606. Primero determine si anula todo o ajusta una parte y si el original ya fue reportado. La FAQ oficial CA5299 de DGII explica el tratamiento especial y su transmisión electrónica.
La pregunta se vuelve frecuente este mes: muchas de las empresas que pasan a e-CF en noviembre de 2026 empiezan a emitir sus propios E41, E43 y E47, y con ellos sus primeras correcciones. Esta guía organiza esa decisión para el auxiliar y el contador en República Dominicana. CA5299 y CA4275 se consultaron el 4 de noviembre de 2026.
Antes de corregir, identifique qué ocurrió
Reúna el documento original, respuesta de DGII, motivo del cambio y constancia del 606 enviado. Separe tres situaciones: dato equivocado en un borrador, rechazo técnico de un documento transmitido y modificación de una operación documentada. La misma acción no sirve para las tres.
La CA4275 distingue la anulación de secuencias o documentos no enviados de la corrección posterior mediante notas. También explica restricciones del Facturador Gratuito. No suponga que un botón llamado anular reproduce todos esos procedimientos.
Anote qué servicio usa su empresa, quién puede operarlo y el estado comprobado. Si un E41 fue rechazado, no copie la experiencia de un B11 para reutilizar su secuencia. La serie B tiene fecha de salida: según DGII, sus comprobantes solo eran válidos hasta el 31 de octubre de 2026 para Grandes Locales y Medianos, y los Pequeños, Micro y No Clasificados deben emitir e-CF desde el 15 de noviembre de 2026 (Aviso 06-26, un domingo); fechas verificadas el 4 de noviembre de 2026. El responsable técnico debe revisar la causa y las reglas de reenvío aplicables antes de actuar.
Decida qué hacer con el original del 606
Para notas de crédito que modifican autogenerados, CA5299 plantea estas situaciones:
| Situación verificada | Tratamiento del original según la orientación oficial | Qué conservar en el expediente |
|---|---|---|
| Original reportado; anulación total | Rectificar el 606 excluyendo el original | Conservar evidencia de la presentación anterior y de la rectificación |
| Original reportado; ajuste parcial | Rectificar el 606 ajustando los valores del original | Documentar importe anterior, ajuste y resultado |
| Original y nota emitidos antes de enviar el 606 | Omitir ambos documentos del envío | Mantener el expediente, aunque no quede fila en ese envío |
Para el supuesto en que el original y su nota preceden al envío, CA5299 no distingue entre anulación total y ajuste parcial: ambos documentos se omiten. Si su caso no encaja en ninguna de estas filas, o el ajuste parcial le genera dudas sobre lo que debe quedar declarado, revíselo con su contador y consulte a DGII con el expediente antes de generar el formato. La tabla no agrega una vía de transmisión ni reemplaza las validaciones del instructivo vigente.
La nota conserva su trámite electrónico. El hecho de que no corresponda como fila ordinaria en el 606 no significa que pueda descartarse del archivo de evidencias o que no tenga efectos en otras declaraciones. Revise cada obligación por separado.
Caso de ejemplo: corregir no significa duplicar
Suponga un gasto menor documentado por RD$1,000 que se anuló totalmente antes de remitir el 606. Según el supuesto de CA5299, no prepare una fila positiva de RD$1,000 y otra negativa para “cuadrar” el archivo: el original anulado se omite de ese envío.
Si ya estaba incluido, el expediente debe mostrar el envío anterior y la rectificación que lo excluye. No borre el rastro de que alguna vez fue reportado.
Supongamos ahora que el original ya reportado era de RD$1,000 y una corrección válida lo reduce en RD$200: la rectificación lo deja en RD$800. Esa resta ilustra el control del expediente; no determina por sí sola retenciones, deducibilidad, ITBIS ni casillas de una declaración.
Un comprobante de reemplazo representa un documento adicional que debe enlazarse al caso. No deje dos originales aparentes para la misma operación ni elimine evidencia para ocultar la secuencia.
Una carpeta por corrección, con vínculos claros
Use una ficha breve que permita a otra persona reconstruir el caso:
- Tipo y referencia del autogenerado original, fecha y estado consultado.
- Motivo y alcance: total, parcial o corrección de otro dato.
- Referencia y respuesta electrónica de la nota.
- Reemplazo, si corresponde, y razón para emitirlo.
- Período y evidencia del 606 original y rectificado.
- Responsable de preparación y de revisión.
No asigne importes negativos o invierta signos por intuición para superar un validador. Un error del formato puede indicar que la fila no corresponde a ese procedimiento, no que falte ensayar otro signo.
¿Y si el enlace del servicio no funciona?
Si el enlace al servicio web que menciona la DGII no abre, pida la documentación a su proveedor de facturación electrónica o al Centro de Contacto de la DGII. No lo sustituya por una URL deducida ni pruebe credenciales en direcciones copiadas de terceros.
Prepare una descripción del paso, fecha, mensaje y referencias pertinentes. En un foro público, oculte datos fiscales, contactos y documentos personales. La asistencia privada puede necesitar información que no debe exponerse en una publicación abierta.
Cierre el caso cuando coincidan las evidencias
La tarea termina cuando el original, la nota, el eventual reemplazo y los envíos fiscales cuentan la misma historia. Una pantalla aceptada por sí sola no demuestra esa coherencia.
Si el problema comenzó en la clasificación del desembolso, revise primero gastos menores E43 y caja chica. Si la nota modifica una venta y no un autogenerado, el plazo de 30 días cambia el análisis: lo explica la guía de nota de crédito después de 30 días.
En Business Partner ERP revisa sus compras y ventas del período y descarga el 606, el 607 y el 608 para enviarlos a la DGII; el envío lo hace usted desde la Oficina Virtual. Esa revisión previa es el lugar para confirmar que un autogenerado anulado y su nota no quedaron como filas del 606. Solicite una demostración para verla con datos de ejemplo.
Fuentes y alcance
- DGII: CA5299, reporte de notas sobre autogenerados · Consultada el
- DGII: CA4275, corrección y anulación de e-CF · Consultada el
- DGII: Aviso 06-26, plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el