606: factura a crédito ya reportada y retención al pagar
Qué revisar si una factura ya reportada en el 606 se paga después con retención: fechas, registro inicial, duplicados y evidencia.
En esta guía
¿Debo volver a reportar una factura en el 606 cuando la pago?
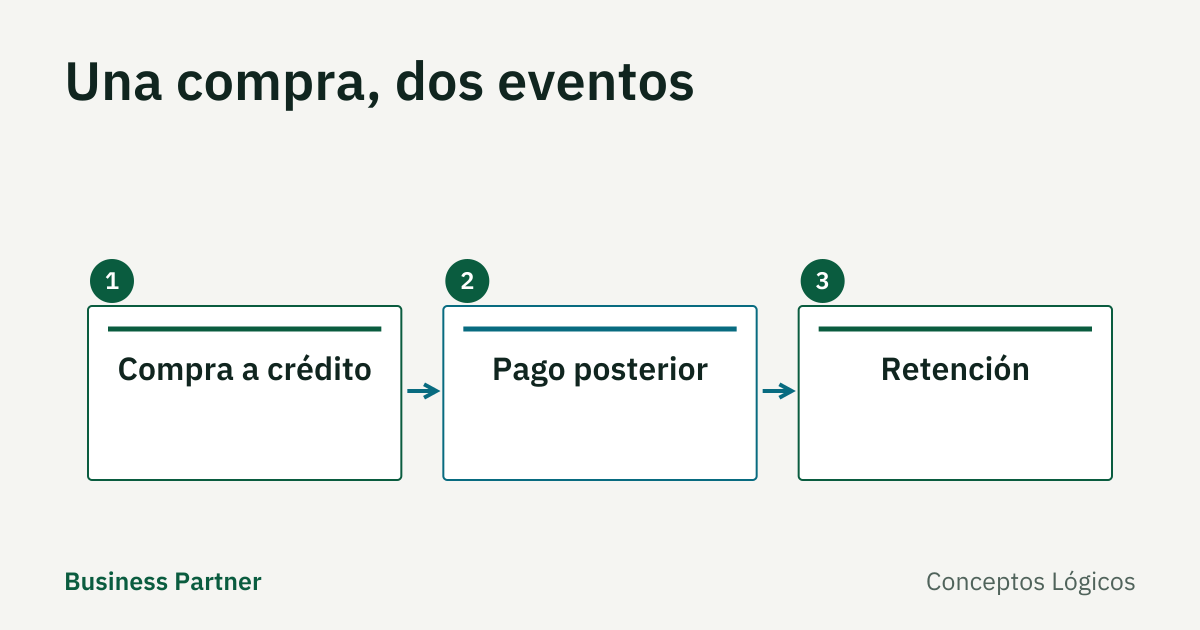
Si una compra se reportó a crédito y se paga en otro período con retención, puede corresponder informar nuevamente el comprobante para reportar esa retención. Eso no significa reconocer otro gasto. Si aparece “NCF ya se encuentra reportado”, primero reconstruya el registro original y el pago; cambiar la fecha o duplicar la compra para superar el mensaje puede crear otra inconsistencia.
La respuesta oficial CA3506 distingue emisión, pago con retención y pago sin retención. Es una pregunta frecuente anterior a la Ley 30-26; su vigencia se apoya en que la DGII volvió a remitir a ella en la consulta de julio de 2026 citada más abajo. Esta guía prepara esa revisión para contribuyentes de República Dominicana a quienes corresponda el formato 606. CA3506 y el instructivo del 606 se consultaron el 4 de noviembre de 2026; la consulta de comunidad, el 20 de octubre de 2026.
Antes de reenviar, identifique qué ocurrió
Reúna el comprobante, el archivo del primer envío, su resumen procesado, el auxiliar del proveedor y la evidencia del pago. Anote tres referencias separadas: fecha original del documento, fecha del pago y período del formato. Una fecha de digitación posterior no reemplaza ninguna de ellas.
| Situación comprobada | Revisión que corresponde |
|---|---|
| El mismo NCF aparece dos veces por error en el archivo | Identificar y corregir el duplicado; no crear otra numeración por cuenta propia. |
| Compra a crédito, pagada después sin retención | La FAQ indica que no se reporta otra vez por ese solo pago. |
| Compra a crédito, pagada después con retención | Revisar la segunda remisión del período de pago y sus campos. |
| El primer envío ya incluía un pago o una retención que no ocurrieron | Revisar el registro inicial antes de intentar la segunda remisión. |
| Cambió la condición del proveedor o se cuestiona el comprobante | Separar esa incidencia: la regla de pago posterior no resuelve por sí sola la validez del documento. |
El instructivo DGII del 606, febrero de 2026, sección de validación y segunda remisión, diferencia el duplicado de la información posterior por retenciones. Para la segunda remisión pide conservar la fecha original del NCF, igual que en el primer envío.
Revise los campos del primer período
Según CA3506, al informar la emisión de una compra a crédito se selecciona esa forma de pago y no se completan fecha de pago ni retenciones que todavía no se han realizado. Al pagar en otro período con retención, se informa el pago y los campos correspondientes a la retención efectuada.
Esta secuencia requiere verificar qué se envió realmente, no recordar cómo debió llenarse. Un archivo guardado en la computadora puede diferir del que quedó procesado. Conserve ambos e identifique cuál respalda el resumen consultado.
En una consulta del 7 de julio de 2026 sobre un B11 previamente reportado, la respuesta inicial remitió a CA3506. Después de una repregunta, DGII indicó revisar y rectificar primero el registro inicial y luego efectuar el segundo envío conforme a esa FAQ. La respuesta no desarrolla una solución universal para un proveedor que cambió de informal a registrado. Si ese cambio interviene en su expediente, requiere aclaración específica antes de modificar documentos.
Caso de ejemplo: un gasto, dos eventos
Suponga una compra por RD$10,000 reconocida en mayo y pagada en junio. Para ilustrar solo la conciliación, suponga que el contador ya verificó una retención aplicable de RD$200, sin otros componentes. No es una recomendación de tasa para 2026.
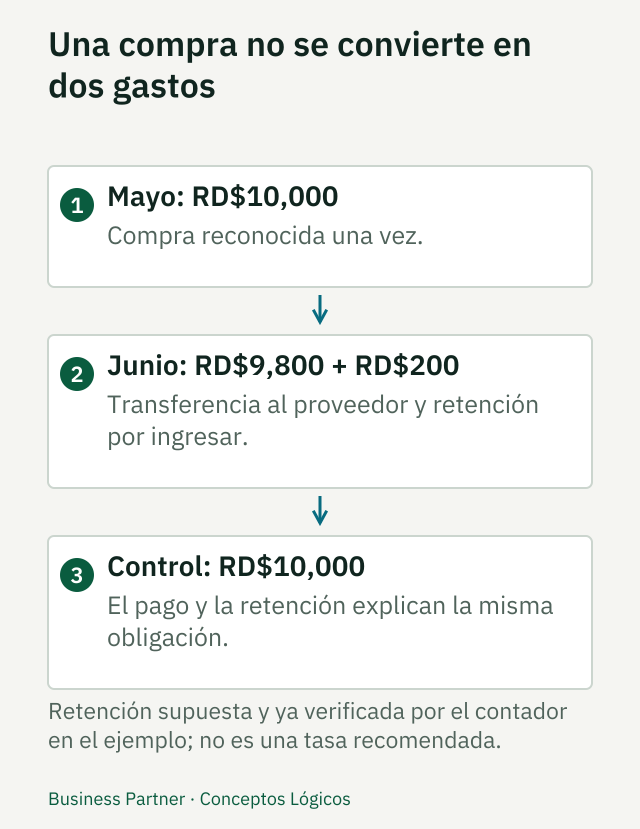
El segundo evento informa el pago; no duplica el gasto.
- Gasto registrado: RD$10,000 una vez.
- Obligación que se extingue al pagar: RD$10,000.
- Transferencia al proveedor: RD$9,800.
- Retención por ingresar: RD$200.
El control aritmético es 9,800 + 200 = 10,000. Una segunda información fiscal por el pago no convierte el gasto en RD$20,000. Su registro contable debe conservar la relación entre compra, aplicación del pago y retención.
Tampoco debe interpretar el ejemplo como autorización de usar un porcentaje antiguo porque un validador lo admite. La fecha, el concepto y la base se revisan en la guía de retenciones a proveedores.
Distinga compras, ventas y emisión electrónica
La compra recibida en 606 y la venta emitida en 607 son perspectivas diferentes. No copie esta secuencia como obligación de duplicar sus ventas electrónicas en 607. Para esa transición consulte Anexo A vacío después de pasar a e-CF.
Antes de confirmar una corrección, complete una ficha breve: documento afectado, período inicial, motivo, campos corregidos, efecto sobre la declaración y responsable de revisión. Reenviar un 606 no demuestra que un IT-1 presentado haya quedado rectificado.
Cierre con evidencia, no solo con un archivo generado
Guarde el resumen y estado del envío, la versión corregida y la decisión del contador sobre el período. Si el rechazo persiste, prepare para el canal oficial el mensaje exacto y el expediente pertinente; no exponga documentos fiscales en comentarios públicos.
En Business Partner ERP, en cuentas por pagar aplica el pago, las notas de crédito y de débito a la factura del suplidor y consulta sus transacciones. Si paga por lote, las cartas de retención salen con las retenciones ya registradas en cada documento. Después revisa las compras y ventas del período y descarga el 606 para enviarlo a la DGII; el envío lo hace usted desde la Oficina Virtual. Solicite una demostración para ver el caso de RD$10,000 con datos de ejemplo.
Fuentes y alcance
- DGII: instructivo del formato 606, febrero 2026 · Consultada el
- DGII: CA3506, facturas a crédito y retenciones · Consultada el
- DGII: consulta de comunidad R02 · Consultada el