IT-1 y 606: qué revisar si no coincide el ITBIS por adelantar
Diagnostique diferencias entre el 606 y el Anexo A del IT-1: período, envío procesado, clasificación del ITBIS, proveedores RST y correcciones.
En esta guía
- ¿Qué reviso si las casillas 52 y 53 no coinciden con el 606?
- Empiece por el mensaje y el período
- Distinga el archivo de trabajo del dato procesado
- Caso de ejemplo: dos archivos que no son la misma evidencia
- Proveedor RST: revise la dirección de la operación
- Corregir el 606 y rectificar el IT-1 son actos distintos
- Cierre la diferencia con un responsable
¿Qué reviso si las casillas 52 y 53 no coinciden con el 606?
No cambie una cifra para conseguir que el formulario avance. Compare la información del mismo período en el resumen procesado del 606, el Anexo A y los soportes de compras e importaciones. Después revise cómo se clasificó el ITBIS y qué condiciones respaldan su deducción. Un archivo Excel que suma correctamente puede diferir del envío que quedó validado.
Esta guía de diagnóstico sirve a contadores y auxiliares en República Dominicana. La deducibilidad y la vía de rectificación las decide el contador con la norma aplicable. El instructivo del 606 y CA4191 se consultaron el 4 de noviembre de 2026; las demás fuentes, el 20 de octubre de 2026.
Para muchas empresas el primer IT-1 con todas sus ventas en e-CF será el de noviembre de 2026, que se presenta en diciembre: también cambia de dónde sale la información del Anexo A. Si ese anexo aparece vacío del lado de ventas, la guía Anexo A vacío al pasar a e-CF trata ese caso.
Empiece por el mensaje y el período
En el hilo creado el 20 de febrero de 2026, la contribuyente afirmó que su 606 tenía el mismo importe, pero el sistema mostraba una diferencia con las casillas 52 y 53. DGII recomendó contrastar las casillas 48, 52 y 53 del anexo con el resumen del envío 606 del período y el ITBIS pagado en importaciones.
La respuesta describe una revisión de fuentes, no una orden de sumar todas las compras a una casilla. Conserve el texto exacto de su alerta y la versión de los formularios que está utilizando; una casilla con nombre parecido no necesariamente contiene el mismo concepto.
| Verificación | Evidencia que debe revisar |
|---|---|
| ¿Es el mismo período? | Período del 606, del anexo y de la declaración. |
| ¿El envío terminó su validación? | Estado y detalle del resumen consultado, no solo archivo generado. |
| ¿La cifra proviene de compras o importaciones? | Documentos y conciliación de cada origen. |
| ¿Cómo se trató el ITBIS? | Clasificación, deducibilidad y proporcionalidad que correspondan. |
| ¿Interviene un proveedor RST? | Régimen de ambas partes, retención y evidencia de ingreso efectivo. |
| ¿Ya se presentó el IT-1? | Evidencia de presentación: cambia la vía de corrección. |
Distinga el archivo de trabajo del dato procesado
El instructivo DGII del 606, febrero de 2026, apartados de remisión y validación, explica que el archivo recibido pasa a validación y permite consultar resumen y detalle de errores. Por eso conviene comprobar cuál archivo se envió, qué registros fueron observados y qué información quedó procesada.
Una hoja actualizada después del envío no sustituye automáticamente el archivo anterior. Tampoco la ausencia de errores al generar un TXT confirma que la declaración del impuesto coincida. Marque cada diferencia con documento, causa, responsable y efecto esperado antes de tocar el siguiente formulario.
Caso de ejemplo: dos archivos que no son la misma evidencia
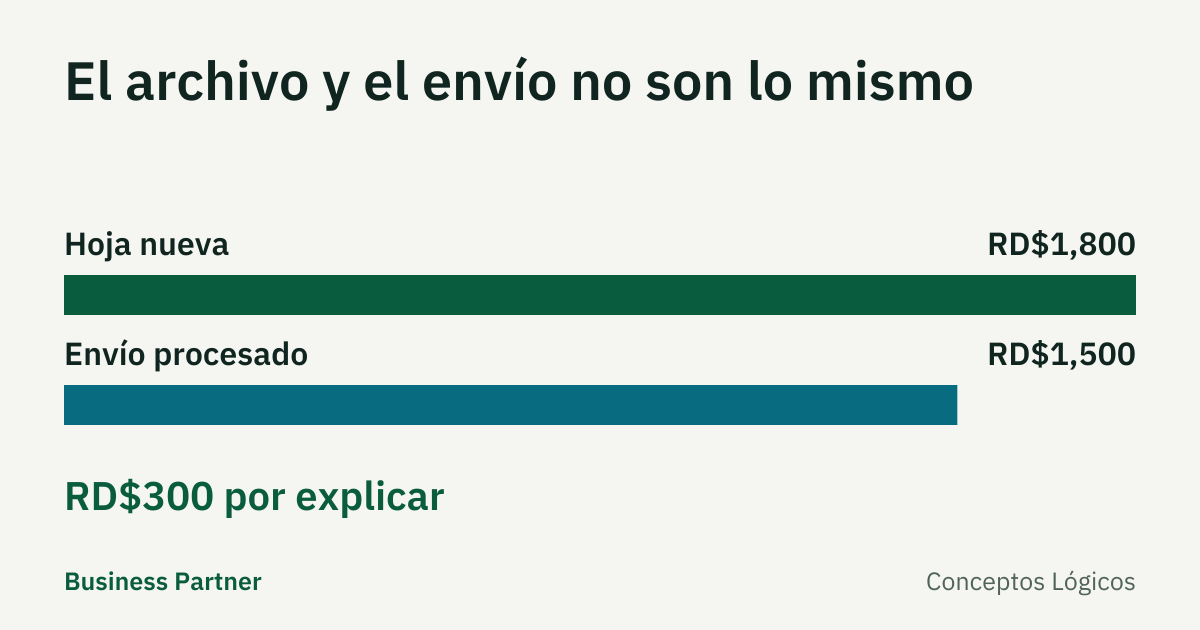
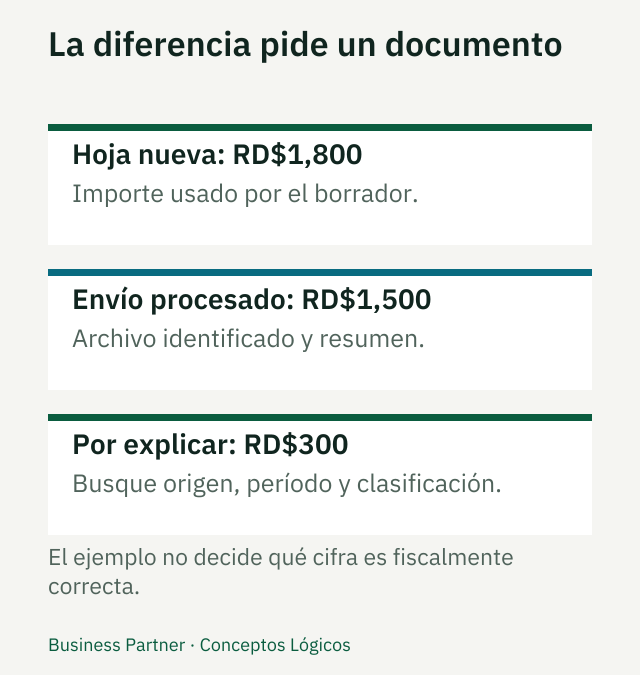
El auxiliar prepara una hoja con ITBIS por adelantar de RD$1,800. Sin embargo, la copia identificada del archivo que se envió y su resumen muestran RD$1,500. El borrador del anexo tomó los RD$1,800 de la hoja nueva.
Ni la hoja ni el resumen demuestran por sí solos cuál importe es deducible.
La diferencia de trabajo es 1,800 − 1,500 = RD$300. Antes de concluir que debe reducir el anexo, el contador identifica el documento que explica esos RD$300: puede estar omitido, duplicado, corresponder a otro período o requerir un tratamiento diferente.
El ejemplo no establece que RD$1,800 sea deducible ni que RD$1,500 sea el impuesto correcto. Enseña por qué “mi Excel cuadra” no resuelve qué información debe sostener el cierre. Si la fuente era incorrecta, se revisa esa fuente; si la clasificación era incorrecta, se documenta su corrección.
Proveedor RST: revise la dirección de la operación
La FAQ oficial CA4191 y el Decreto 265-19, artículo 9, párrafo II, página PDF 6 tratan a una persona física o jurídica no acogida al RST que compra a un proveedor acogido al RST. Para ese supuesto, indican retención del ITBIS facturado e ingreso efectivo en el mismo período al que corresponde la deducción. La respuesta al hilo de febrero pide comprobar también que la retención se haya digitado en la columna 12 del 606.
La ficha debe identificar quién compra, quién vende, su condición y los soportes de declaración y pago. No basta con que la palabra RST aparezca en algún documento.
Esta rama no resuelve el caso inverso de un comprador RST que contrata a un proveedor informal. Las fuentes públicas consultadas contienen orientaciones contradictorias sobre ese supuesto. No se incluye aquí una tasa ni un procedimiento para resolverlo: requiere aclaración específica. Cambiar de papel a las partes altera la pregunta tributaria.
Corregir el 606 y rectificar el IT-1 son actos distintos
En una consulta del 22 de enero de 2026, DGII distingue reenviar el 606 corregido de rectificar la declaración de ITBIS. La FAQ CA3716 describe condiciones y restricciones para realizar una rectificativa del IT-1 por Oficina Virtual; no toda modificación reúne esas condiciones.
Antes de actuar, identifique si trabaja con un anexo todavía no presentado o con un IT-1 ya enviado. Verifique la vía aplicable con el contador y conserve los acuses que correspondan. No declare que un IT-1 quedó corregido solamente porque un nuevo 606 fue recibido.
Cierre la diferencia con un responsable
Entregue al revisor el mensaje, período, versiones de archivos, resumen procesado, documentos que explican la diferencia y decisión propuesta. Si no logra reconstruirla, formule la consulta oficial con ese expediente, sin publicar documentos fiscales en comentarios abiertos.
El cierre mensual con evidencia ayuda a asignar responsables.
Business Partner ERP prepara el IT-1 y su Anexo A a partir de sus registros y le muestra de dónde sale cada casilla, para que el contador revise una diferencia como la de RD$300 antes de presentar; también descarga el 606 del mismo período. La presentación ante la DGII la hace usted. Solicite una demostración para verlo con datos de ejemplo.
Fuentes y alcance
- DGII: instructivo del formato 606, febrero 2026 · Consultada el
- DGII: CA4191, deducción de ITBIS retenido a proveedores RST · Consultada el
- DGII: Decreto 265-19, artículo 9, párrafo II · Consultada el
- DGII: CA3716, rectificativas del IT-1 · Consultada el
- DGII: consulta de comunidad R03 · Consultada el
- DGII: consulta de comunidad R23 · Consultada el
- DGII: consulta de comunidad R17 · Consultada el