e-CF recibido: cinco controles antes de pagar al suplidor
Desde el 15 de noviembre de 2026 recibirá más e-CF. Revise identidad, recepción, retenciones y saldo antes de pagar. Incluye la Norma 02-2026.
En esta guía
- ¿Un e-CF aceptado significa que ya se puede pagar?
- 1. Compare la identidad con el documento recibido
- 2. Separe lo fiscal de lo comercial
- 3. Revise la excepción de ITBIS con todas sus condiciones
- 4. Calcule el saldo una sola vez
- 5. Libere el pago y deje rastro para el cierre
- Si su empresa también debe empezar a emitir
- Dónde queda la evidencia de estos controles en Business Partner ERP
¿Un e-CF aceptado significa que ya se puede pagar?
No. Que el comprobante fiscal electrónico exista y aparezca aceptado en la DGII dice que el documento fiscal es válido; no dice que usted recibió lo que compró, que no hay una diferencia con el suplidor, qué retenciones corresponden ni cuánto queda realmente por pagar. Antes de transferir, revise esas cinco cosas.
Esto pesa más desde ahora. Para los Grandes Locales y Medianos, la DGII informó que los comprobantes de la serie B solo fueron válidos hasta el 31 de octubre de 2026 (noticia de la DGII sobre la emisión exclusiva de facturas electrónicas desde noviembre). Para los Pequeños, Micro y No Clasificados, la fecha límite para emitir e-CF es el domingo 15 de noviembre de 2026, según el Aviso 06-26. Cada semana, más facturas de sus suplidores le llegarán como e-CF.
Esta semana: acuerde con compras, tesorería y su contador quién revisa cada uno de los cinco controles y dónde queda la evidencia. Fuentes consultadas el 4 de noviembre de 2026, salvo el instructivo 606 y la guía de facturación electrónica (20 de octubre de 2026).
1. Compare la identidad con el documento recibido
Verifique emisor, RNC del comprador, e-NCF, fecha e importes. Guarde el documento electrónico y sus referencias; la representación impresa facilita leerlo, pero no reemplaza por sí sola la evidencia digital.
La guía oficial de facturación electrónica describe la consulta de e-CF por los datos requeridos en el portal. Anote cuándo consultó y el resultado. Un número que empieza por E no acredita la identidad del emisor ni la validez del documento.
2. Separe lo fiscal de lo comercial
| Dimensión | Pregunta | Evidencia |
|---|---|---|
| Documento fiscal | ¿El comprobante y sus datos corresponden a la operación? | Consulta y documento relacionado. |
| Recepción | ¿Se recibió lo comprado o el servicio acordado? | Recepción, entrega o conformidad del responsable. |
| Diferencia comercial | ¿Hay precio, cantidad o condición pendiente? | Objeción y comunicación con el suplidor. |
| Obligación | ¿Qué saldo corresponde reconocer y pagar? | Factura, notas y aplicaciones. |
| Autorización | ¿Quién libera este pago y por qué? | Revisión interna registrada. |
No cambie una dimensión para resolver otra. Si llegaron nueve unidades de diez, documente la diferencia y cómo se resolvió. Marcar “pendiente” en una hoja interna no anula el comprobante fiscal, y la aceptación fiscal no confirma la recepción física.
3. Revise la excepción de ITBIS con todas sus condiciones
Desde su emisión el 16 de septiembre de 2026, la Norma 02-2026, artículo único y párrafo, página 3 excluye las retenciones de ITBIS previstas en la NG 02-05 y sus modificaciones cuando el agente paga a otra persona jurídica autorizada como emisora electrónica y la operación comprendida en ese ámbito está facturada mediante e-CF.
La disposición no elimina otras retenciones o percepciones. No aplique la excepción a una persona física ni considere suficiente la letra E. Conserve evidencia de la condición del proveedor, del documento y de la regla utilizada. Que el pagador sea emisor electrónico no figura como requisito adicional en ese artículo.
El ISR se analiza por separado. Consulte la guía de retenciones a proveedores si el expediente tiene un servicio, alquiler o clasificación pendiente. Si el pago cruza una fecha de cambio normativo, pida al contador un criterio por escrito.
4. Calcule el saldo una sola vez
Supongamos una factura de RD$118,000, sin retenciones aplicables. Hay una nota de crédito válida por RD$11,800 y un anticipo de RD$30,000 que se aplica a esta factura.
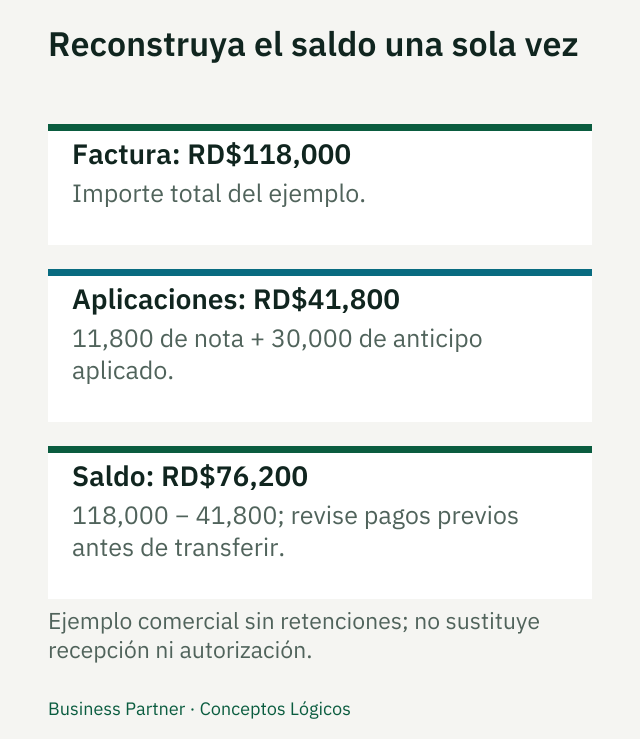
Si el anticipo ya redujo el saldo, no lo reste otra vez.
Saldo por pagar: 118,000 − 11,800 − 30,000 = RD$76,200.
El error frecuente es restar el anticipo dos veces. Si en cuentas por pagar el anticipo ya está aplicado y el saldo muestra RD$76,200, restarle otra vez los RD$30,000 en una hoja aparte daría RD$46,200 y dejaría la factura pagada de menos. Busque también pagos previos o instrucciones pendientes antes de transferir. Si corresponde una retención, agréguela con su base y su soporte.
5. Libere el pago y deje rastro para el cierre
Reúna en una ficha la factura, el proveedor, las diferencias, las aplicaciones, las retenciones, el neto, el responsable y la fecha de autorización. Después vincule la transferencia y confirme que se aplicó a la obligación correcta. Una instrucción enviada al banco no es lo mismo que una transferencia ejecutada.
El instructivo DGII del 606 contempla la fecha de pago y los datos de retenciones; también explica cómo conservar la fecha original cuando un NCF se remite después por un pago posterior. Por eso conviene cerrar el expediente con contabilidad y no guardar el comprobante bancario aislado. La matriz del documento a la declaración sigue ese recorrido hasta el 606, el 607 y el IT-1.
Si su empresa también debe empezar a emitir
Si su negocio está entre los Pequeños, Micro y No Clasificados, la fecha del 15 de noviembre también le aplica a sus propias facturas. Si trabaja solo, emite pocas facturas y cumple los requisitos de la DGII, el Facturador Gratuito puede bastarle; la guía ¿Facturador Gratuito DGII o un POS? explica cuándo. Si además cobra en caja y recibe devoluciones, Business Partner POS factura con e-CF, lo envía a la DGII desde la factura y le muestra en la lista de e-CF cuáles aceptó, con la opción de reenviar. Cuesta USD 25 al mes por el primer usuario y USD 10 por cada usuario adicional (precios revisados el 4 de noviembre de 2026). Conceptos Lógicos figura desde el 31 de julio de 2024 en el listado de proveedores de servicios de facturación electrónica autorizados por la DGII.
Dónde queda la evidencia de estos controles en Business Partner ERP
Las comprobaciones las hace su equipo. Lo que Business Partner ERP aporta para los controles 1, 4 y 5 es dónde queda la evidencia, en compras y cuentas por pagar:
- Al importar compras ve la bandeja de e-CF que le emitieron sus suplidores y que aún no registró —fecha, emisor y e-NCF— e importa cada uno sin digitarlo; esos datos son los que su equipo compara con el documento recibido, porque la bandeja no verifica por sí sola la identidad del emisor. También puede subir el XML, el PDF o una foto de la factura; Business Partner abre la compra ya llena para que usted la revise antes de guardarla.
- Aplica pagos, notas de crédito y de débito a las facturas de sus suplidores y consulta sus transacciones en cuentas por pagar, de modo que el anticipo del ejemplo queda aplicado una vez.
- Agrupa en un lote los pagos a varios suplidores, lo autoriza y lo aplica: Business Partner registra los pagos en cuentas por pagar, emite los cheques o débitos y las cartas de retención con las retenciones ya registradas en cada documento, genera el archivo para el banco (solo Popular o Scotiabank) y envía el aviso de pago a cada suplidor por correo. No recibe el resultado del banco: la confirmación de que la transferencia se ejecutó sigue siendo una revisión de su equipo.
La revisión de recepción y la decisión comercial con el suplidor siguen siendo de su equipo. Si empieza con el plan POS y luego pasa al ERP, conserva sus clientes, artículos y documentos.
Solicitar una demostración de compras y pagos. Un consultor le muestra en Business Partner ERP el recorrido de la factura del suplidor al pago.
Fuentes y alcance
- DGII: Aviso 06-26, plazo de facturación electrónica para Pequeños, Micro y No Clasificados · Consultada el
- DGII: emisión exclusiva de facturas electrónicas para Grandes Locales y Medianos contribuyentes desde noviembre · Consultada el
- DGII: Norma General 02-2026 · Consultada el
- DGII: instructivo 606, febrero 2026 · Consultada el
- DGII: guía de facturación electrónica · Consultada el
- DGII: Proveedores de servicios de facturación electrónica autorizados · Consultada el