Gestión financiera del negocio: flujo de caja, márgenes y presupuesto para una pyme
Diferencia entre ganar y tener efectivo, cómo calcular márgenes, armar un presupuesto sencillo y qué indicadores vigilar cada mes.
En esta guía
- ¿Cuál es la diferencia entre flujo de caja y ganancia?
- 1. Puede ganar y tener menos efectivo
- 2. Margen: lo que queda de cada peso vendido
- 3. Capital de trabajo: el dinero atrapado en el ciclo
- 4. Un presupuesto sencillo que sí se usa
- 5. Siete indicadores que caben en una página
- Lista de revisión mensual
- Qué le muestra Business Partner de márgenes y caja
¿Cuál es la diferencia entre flujo de caja y ganancia?
En una contabilidad por devengo, la ganancia resulta de los ingresos reconocidos menos costos y gastos del período, aunque no se haya cobrado o pagado todo. El flujo de caja es el dinero que realmente entró y salió de las cuentas. Un negocio puede mostrar ganancia y no tener con qué pagar la nómina, porque vendió a crédito, compró inventario o pagó impuestos por adelantado.
1. Puede ganar y tener menos efectivo
Supongamos una ferretería que registra por devengo. Para comparar resultado y efectivo, dejamos fuera impuestos, inversiones y financiación.
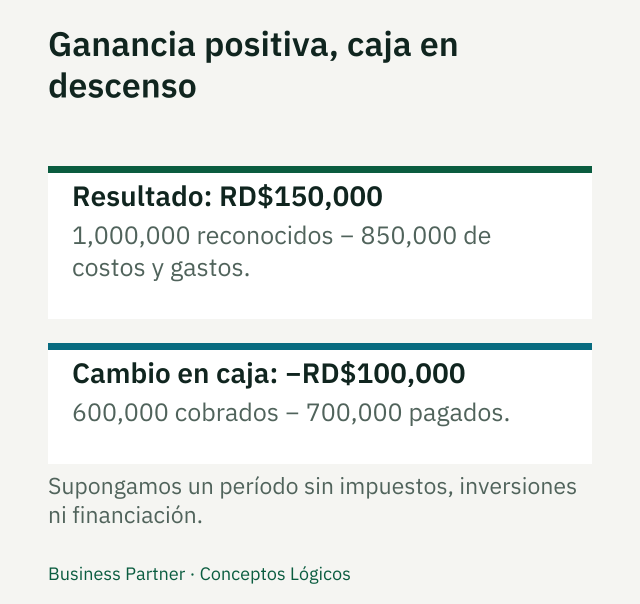
Las cifras del ejemplo muestran dos preguntas distintas del mismo mes.
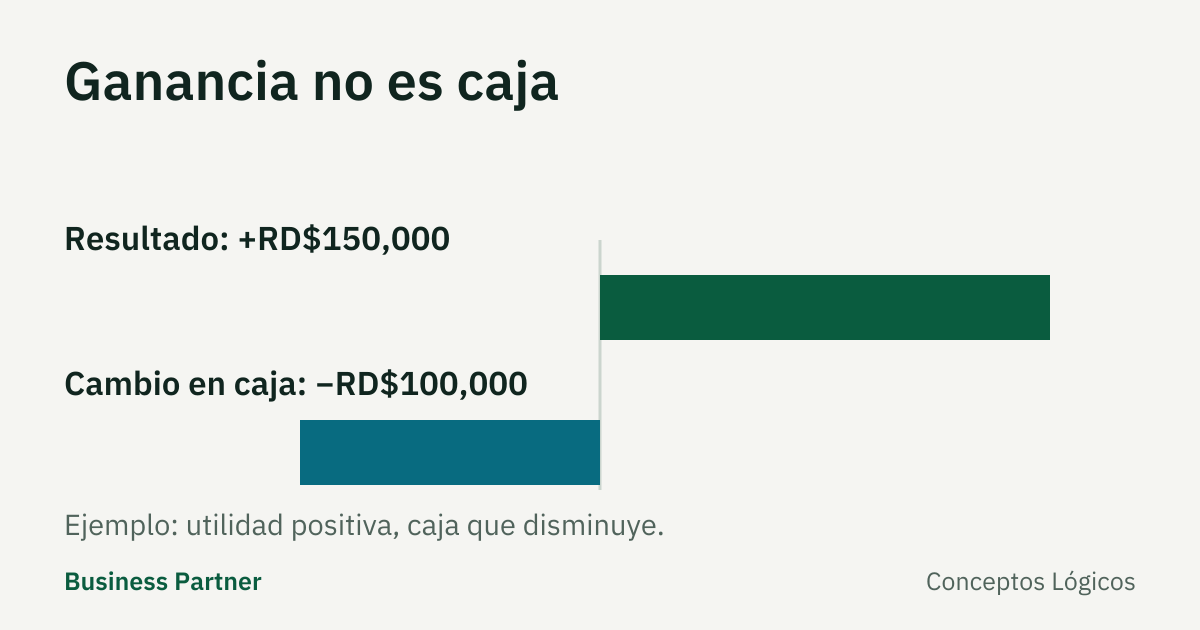
Una ferretería vende RD$ 1,000,000 en un mes, todo a 30 días, y su costo de ventas y gastos suman RD$ 850,000. En el estado de resultados gana RD$ 150,000. Pero ese mes cobró solo RD$ 600,000 de ventas del mes anterior y pagó RD$ 700,000 a suplidores y nómina. Su caja bajó RD$ 100,000 aunque “ganó” RD$ 150,000.
La lección: mire las dos cosas, cada mes, lado a lado.
2. Margen: lo que queda de cada peso vendido
- Margen bruto = (ventas − costo de lo vendido) ÷ ventas. Dice si el precio cubre el costo del producto o servicio.
- Margen operativo = (ventas − costo − gastos de operación) ÷ ventas. Dice si el negocio funciona después de pagar alquiler, sueldos y servicios.
- Margen neto = ganancia final ÷ ventas, después de impuestos e intereses.
Compare márgenes por línea de producto, cliente o proyecto, usando criterios consistentes. Para fijar precios, evalúe además flete, merma, comisiones y financiación. Eso no significa incluirlos todos en costo de ventas: su clasificación contable depende de su naturaleza y de la política aplicable. Los intereses se distinguen de los gastos operativos en esta explicación simplificada; revise la clasificación con su contador.
3. Capital de trabajo: el dinero atrapado en el ciclo
Capital de trabajo = activos corrientes (caja, cuentas por cobrar, inventario) − pasivos corrientes (suplidores, impuestos y nómina por pagar, préstamos a corto plazo).
Tres preguntas lo vuelven práctico:
- ¿Cuántos días tarda en cobrar? Para un período de N días: saldo promedio de cuentas por cobrar comerciales ÷ ventas netas a crédito del período × N. Excluya ventas de contado y mantenga bases comparables, incluido el tratamiento de impuestos. Como aproximación al promedio puede usar (saldo inicial + saldo final) ÷ 2; si hay estacionalidad, use promedios más representativos.
- ¿Cuántos días dura el inventario?
- ¿Cuántos días tarda en pagar a los suplidores?
El ciclo de efectivo considera los días de inventario, más los días de cobro, menos los días de pago. Supongamos 30 días de inventario, 45 de cobro y 20 de pago: 30 + 45 − 20 = 55 días. Mirar solo cobros y pagos omite el tiempo que el dinero permanece en existencias. Estos promedios orientan la revisión; no predicen cada pago ni reemplazan un calendario de caja.
4. Un presupuesto sencillo que sí se usa
No hace falta un modelo complejo. Una hoja con tres columnas por línea: presupuestado, real y diferencia.
- Ingresos esperados por mes, partiendo de lo vendido en los mismos meses del año anterior. Si el negocio es nuevo, sea conservador.
- Costos variables como porcentaje de ventas.
- Gastos fijos reales: alquiler, nómina, servicios, seguros.
- Pagos de impuestos y obligaciones. Incluya ITBIS si está sujeto a esa obligación, junto con las demás declaraciones y pagos que correspondan a su régimen. Consulte las fechas de la DGII y los avisos del período; por ejemplo, la DGII indica que el IT-1 de ITBIS se presenta a más tardar el día 20 de cada mes, así que el ITBIS de las ventas de un mes sale de la caja del mes siguiente. No asigne la misma obligación a todos los negocios.
- Colchón: un renglón para imprevistos y para el mes en que una cobranza grande se atrase.
Compare el real contra el presupuesto el mismo día cada mes. Una diferencia mayor al margen que usted defina (por ejemplo, 10%) obliga a una pregunta: ¿qué cambió y qué haremos?
Si el negocio trabaja por proyectos (construcción, instalaciones, eventos), el presupuesto se hace por proyecto y por partida y se compara contra lo ejecutado, para ver el sobrecosto mientras todavía se puede corregir.
5. Siete indicadores que caben en una página
| Indicador | Cómo se calcula | Para qué sirve |
|---|---|---|
| Ventas del mes | Ingresos reconocidos, netos de devoluciones y descuentos; sin impuestos cobrados por cuenta de terceros | Tendencia |
| Margen bruto % | (Ventas − costo) ÷ ventas | Precios y costos |
| Costos y gastos fijos del mes | Los que no varían con el volumen dentro del rango y período considerados; recurrente no significa fijo | Punto de equilibrio |
| Saldo de caja y bancos | Al cierre del mes | Liquidez |
| Días de cobro | CxC comerciales promedio ÷ ventas netas a crédito del período × días del período; bases comparables | Efectivo atrapado |
| Cuentas por cobrar vencidas | Saldo vencido ÷ total CxC comerciales, en la misma fecha | Calidad de la cartera |
| Días de inventario | Inventario promedio ÷ costo de ventas del período × días del período | Efectivo atrapado |
Elija pocos. Un indicador que nadie revisa cada mes se elimina.
Punto de equilibrio en ventas: costos y gastos fijos del período ÷ razón de margen de contribución. Esta razón se calcula como (ventas − todos los costos y gastos variables) ÷ ventas. Use la razón decimal: 25 % = 0.25. No sustituya esta razón por el margen bruto, porque costo de ventas y costos variables no son categorías equivalentes.
Supongamos costos y gastos fijos mensuales de RD$ 200,000 y una razón de contribución de 0.25: el equilibrio operativo estimado es RD$ 800,000 en ventas. Supone precios, proporción de costos variables y mezcla de ventas constantes, dentro de la capacidad considerada. No es una proyección de caja ni un cálculo de beneficio después de intereses e impuestos. La SBA explica esta fórmula para estimar el equilibrio; revise los supuestos si vende varias líneas.
Lista de revisión mensual
- Ganancia del estado de resultados comparada con el cambio real en caja.
- Margen bruto por línea, cliente o proyecto.
- Días de cobro, de inventario y de pago calculados.
- Presupuesto vs. real revisado, con una acción por cada desviación importante.
- Obligaciones fiscales del próximo mes en el calendario de caja.
- Siete indicadores archivados con fecha.
Qué le muestra Business Partner de márgenes y caja
- Margen. En el análisis de ventas del ERP ve el margen por artículo, por factura o por vendedor, y la rentabilidad de cada documento: los márgenes de la sección 2, calculados con sus ventas reales.
- Caja. El pronóstico de flujo de efectivo le muestra día a día o semana a semana lo que espera cobrar y pagar —cuentas por cobrar y por pagar, promesas de pago de clientes, lotes de pago a suplidores programados, cheques en tránsito y estimados de nómina, impuestos y préstamos—, con el saldo proyectado contra su saldo mínimo y el documento detrás de cada cifra. Puede probar qué pasaría si cobra o paga en otra fecha y consultar el histórico de entradas y salidas por categoría.
- Gastos que se repiten. El alquiler, los servicios y las suscripciones entran al pronóstico por lo que falta cubrir; cuando llega la factura o el pago, cuenta una sola vez.
- Proyectos. Si trabaja por proyectos (construcción, instalaciones), cada proyecto lleva sus partidas de presupuesto con lo presupuestado, ejecutado y disponible, las requisiciones y órdenes de compra vinculadas a cada partida, y sus ingresos frente a sus costos.
En el ejemplo de la ferretería, el pronóstico muestra antes de que empiece el mes que RD$ 600,000 por cobrar no alcanzan para RD$ 700,000 por pagar, cuando todavía hay tiempo de mover un pago o adelantar un cobro.
SEC y OpenStax sustentan los conceptos financieros generales; la SBA, el cálculo simplificado del equilibrio; la DGII, las fechas tributarias. Revise los cálculos de su negocio con su contador.
Fuentes y alcance
- SEC — Resultados, efectivo y capital de trabajo; conceptos generales · Consultada el
- OpenStax — Rotación y días de cobro sobre ventas a crédito · Consultada el
- OpenStax — Ciclo de efectivo y días de inventario · Consultada el
- SBA — Punto de equilibrio y margen de contribución · Consultada el
- DGII — Fechas de presentación y pago · Consultada el