Guía de cobros para pymes dominicanas
Política de crédito, antigüedad de saldos, promesas de pago con monto y fecha, y seis preguntas para evaluar el cobro en un ERP.
En esta guía
- ¿Cómo cobrar a tiempo sin perder al cliente?
- 1. Defina la política de crédito antes de la próxima venta
- 2. Mida la antigüedad de saldos cada semana
- 3. Cobre con promesas de pago, no con “te llamo luego”
- 4. Recordatorios y estado de cuenta
- 5. Cuándo dejar de vender a crédito
- Lista de revisión semanal
- Seis preguntas para evaluar un ERP para cobros
¿Cómo cobrar a tiempo sin perder al cliente?
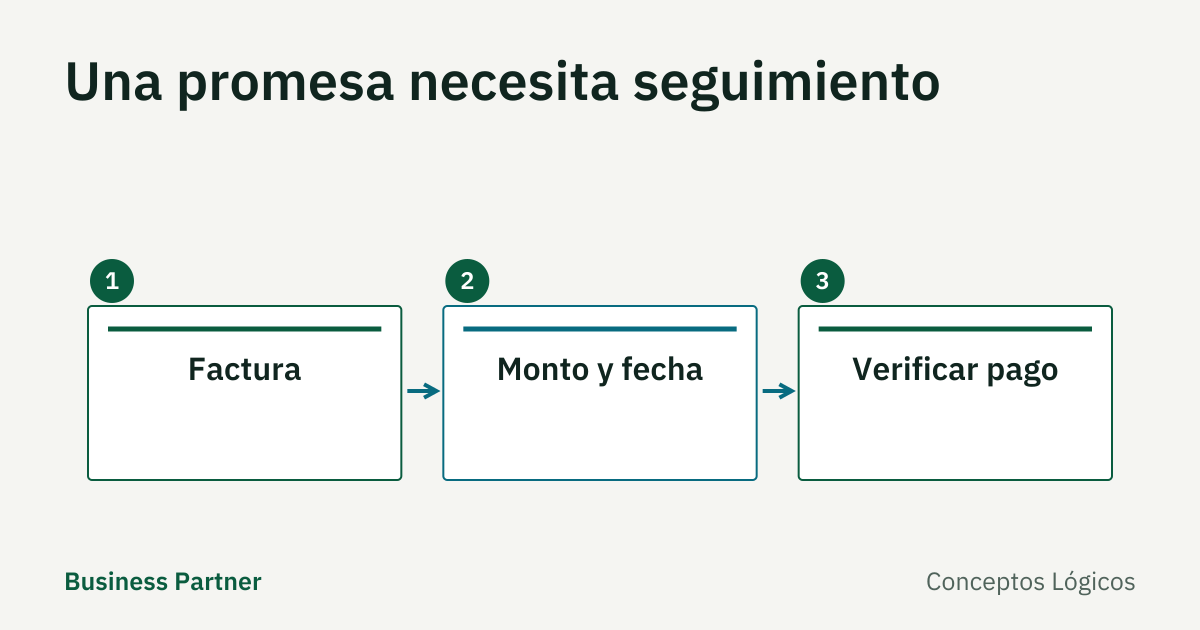
Se cobra mejor cuando las condiciones se acuerdan antes de vender, se revisa cada semana quién debe y desde cuándo, y cada conversación de cobro termina con un monto y una fecha prometidos y anotados. Cuando el cliente incumple esa promesa, ya hay un siguiente paso decidido, incluido dejar de venderle a crédito. Los plazos de esta rutina se ajustan a los acuerdos con cada cliente y al riesgo del negocio.
1. Defina la política de crédito antes de la próxima venta
Antes de ofrecer crédito, deje por escrito las condiciones y designe quién las autoriza:
- Quién califica para crédito: cliente con RNC o cédula verificados, referencias comerciales y, si el monto lo amerita, una primera compra de contado.
- Plazo y límite: por ejemplo 15 o 30 días, con un tope en RD$ por cliente. Elija cifras según su flujo de caja, no según lo que pide el cliente.
- Qué pasa si se atrasa: a los cuántos días se suspenden los despachos. Esto se comunica al cliente al abrir la cuenta, no cuando ya debe.
- Quién autoriza excepciones: una sola persona, y queda anotado.
Empezar con un límite moderado permite evaluar el historial antes de ampliar la exposición. No es una garantía de cobro.
2. Mida la antigüedad de saldos cada semana
La lista de “quién me debe” no basta; hace falta saber desde cuándo. Agrupe las facturas pendientes por tramos:
| Tramo | Qué hacer |
|---|---|
| Por vencer | Recordatorio amable 2–3 días antes del vencimiento |
| 1–30 días vencido | Llamada o mensaje del encargado de cobros, con la factura a mano |
| 31–60 días | Visita o reunión; pedir promesa de pago con fecha |
| Más de 60 días | Decisión del dueño: plan de pagos, suspensión de crédito o cobro formal |
Ajuste los tramos a su sector. Lo importante es que cada tramo tenga un responsable y una acción. Revise también la concentración: si dos clientes representan la mayor parte de lo vencido, la conversación es con ellos, no con todos.
3. Cobre con promesas de pago, no con “te llamo luego”
Cada contacto de cobro debe terminar con un registro de cinco datos:
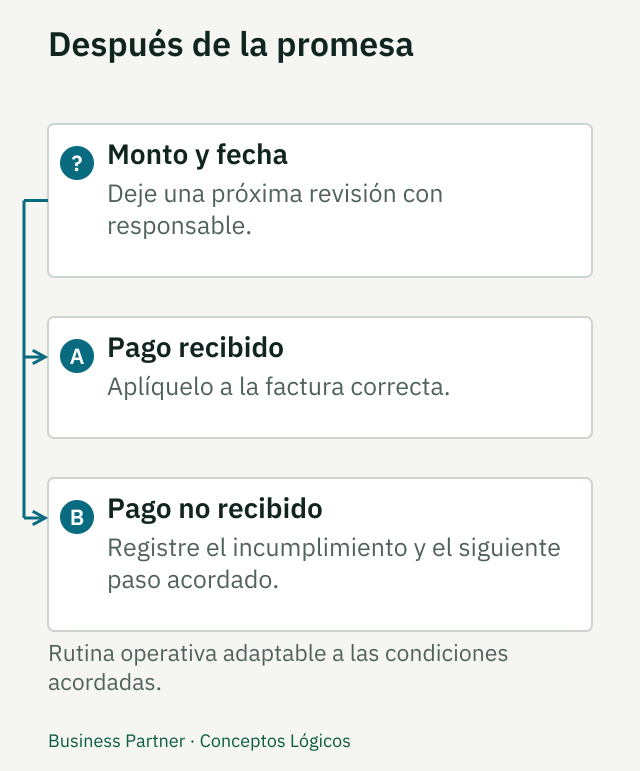
La promesa se verifica; no se confunde con el cobro.
- Con quién habló y por qué medio (llamada, WhatsApp, visita).
- Qué facturas se discutieron.
- Monto prometido.
- Fecha prometida.
- Quién hace el siguiente contacto y cuándo.
El día después de la fecha prometida alguien revisa: ¿llegó el pago? Si llegó, la promesa se marca cumplida. Si llegó una parte, se marca parcial y se anota cuánto falta. Si no llegó, se marca incumplida y se activa el paso siguiente: una nueva conversación con el nivel de autoridad que corresponda. Revise los motivos del incumplimiento y aplique el procedimiento acordado; no improvise amenazas ni sanciones.
Supongamos que un cliente debe RD$ 70,000 en dos facturas y promete pagar RD$ 50,000 el viernes. Si el viernes llegan RD$ 30,000, la promesa queda parcial con RD$ 20,000 pendientes de lo prometido, y la deuda total baja a RD$ 40,000. Son dos cifras distintas: lo que falta de la promesa (RD$ 20,000) y lo que el cliente sigue debiendo (RD$ 40,000).
Aplique cada pago recibido a la factura correcta el mismo día. Un recibo sin aplicar hace que se siga cobrando algo ya pagado, y eso daña la relación más que cualquier atraso.
4. Recordatorios y estado de cuenta
- Envíe el estado de cuenta al cliente una vez al mes, con facturas vencidas y por vencer. Confirme que el cliente recibió la factura y sabe a quién consultar una diferencia.
- Mantenga un tono profesional: factura, fecha, monto, cómo pagar. Sin presión ni reproches.
- No envíe el recordatorio general a un cliente que discute una factura o que tiene una promesa vigente: atienda primero esa conversación.
- Confirme que el NCF o e-CF de la factura sea correcto antes de reclamarla; un cliente puede retener un pago por una factura mal emitida. Desde el 15 de noviembre de 2026, los contribuyentes Pequeños, Micro y No Clasificados también deben emitir e-CF, según el Aviso 06-26 de la DGII; revise los datos del cliente antes de esa fecha.
- Use los datos de contacto de clientes y deudores solo para cobrar y no los exponga a terceros. Ante dudas sobre el uso de datos personales en la cobranza, consulte a su asesor legal.
5. Cuándo dejar de vender a crédito
Revise si corresponde suspender nuevas ventas a crédito, respetando los compromisos ya asumidos. Estas señales sirven para esa revisión:
- El cliente rompió dos promesas seguidas.
- El saldo vencido superó el plazo que su política permite (por ejemplo, 60 días).
- El cliente alcanzó su límite y pide más despachos sin abonar.
- Cambia de razón social, dueño o contacto sin avisar.
Comunique la decisión con una frase simple: “Retomamos el crédito cuando la cuenta esté al día”. Dejar de vender duele hoy, pero seguir vendiéndole a quien no paga es financiarlo con su propio capital de trabajo.
Para clientes nuevos o de riesgo, pedir un adelanto al aceptar la cotización evita abrir el crédito.
Para deudas que ya no se cobran por la vía amistosa, la vía formal (carta de cobro, abogado, tribunal) y el tratamiento de las cuentas incobrables en el impuesto sobre la renta requieren asesoría de su abogado y su contador.
Lista de revisión semanal
- Reporte de antigüedad de saldos al día, por tramos.
- Cada cliente vencido tiene una acción y un responsable.
- Todas las promesas con fecha de ayer fueron verificadas.
- Los pagos recibidos están aplicados a sus facturas.
- Estados de cuenta del mes enviados.
- Lista de clientes con crédito suspendido revisada por el dueño.
Seis preguntas para evaluar un ERP para cobros
La rutina de esta guía puede empezar en una hoja de cálculo. Si va a evaluar un sistema, pregunte qué hace en cada paso. Así responde Business Partner, cuyas cuentas por cobrar forman parte del ERP completo, no del plan POS:
| Pregunta | Qué hace Business Partner |
|---|---|
| ¿Me dice a quién cobrar hoy? | Muestra la antigüedad de saldos y trabaja el cobro por colas: vencidos, clientes sin gestión en 30 días, saldos que cruzan 91 días, anticipos y compromisos vencidos. En la cola de cobro ve una fila por cliente y moneda con el responsable, el saldo, lo vencido, lo prometido y la próxima acción. |
| ¿Registra la promesa con monto, fecha y facturas? | Reparte la promesa factura por factura, con el saldo, lo disputado y lo elegible de cada una, y anota la causa del atraso. Cada promesa muestra lo pagado y el remanente por factura, y las vencidas aparecen en su propia cola. |
| ¿Separa lo que el cliente discute? | Abre una disputa sobre una o varias facturas con su responsable y fecha límite, y la resuelve indicando cuánto se acepta y cuánto se rechaza. Lo disputado no cuenta como elegible para una promesa. |
| ¿Envía estados de cuenta a muchos clientes a la vez? | Envía estados de cuenta por correo filtrando por atraso, saldo, vendedor o zona; usted revisa a quién se envía y por qué se omite a otros, por ejemplo por una disputa abierta o una promesa vigente, y el envío queda registrado. |
| ¿Programa recordatorios de saldo vencido? | Programa recordatorios por correo: usted define cuándo sale el primer aviso y cada cuánto se repite, y el sistema respeta las promesas de pago y las disputas abiertas. |
| ¿Puedo cobrar antes de despachar? | Envía la cotización con un enlace de pago Azul o CardNet, con la cuenta de comercio de su empresa. Cuando el pago se confirma, convierte la cotización en pedido con un clic y el pago se aplica a la factura. |
Comprar una herramienta no sustituye acordar las condiciones de crédito: defina la política primero y pida en la demostración que le enseñen cada paso con un cliente vencido.
Los tramos y la rutina de promesas de esta guía son una propuesta de organización. La guía de business.gov.au, del Gobierno de Australia, se usa como referencia operativa, no como derecho dominicano.