Anuncios y software del exterior: la retención del 15 % para pymes
Desde julio de 2026 se retiene 15 % a publicidad en línea y software de proveedores no residentes. Cómo presupuestarlo y medir qué canal lo justifica.
En esta guía
- ¿Debo retener el 15 % al pagar anuncios o software del exterior?
- Antes de ampliar la pauta: dónde rinde ese presupuesto
- 1. La ficha de Google (Google Business Profile)
- 2. WhatsApp Business y su catálogo
- 3. Instagram y Facebook: lo básico
- 4. Medir qué trae clientes
- Lista de revisión rápida
- Cómo sigue la consulta en Business Partner
¿Debo retener el 15 % al pagar anuncios o software del exterior?
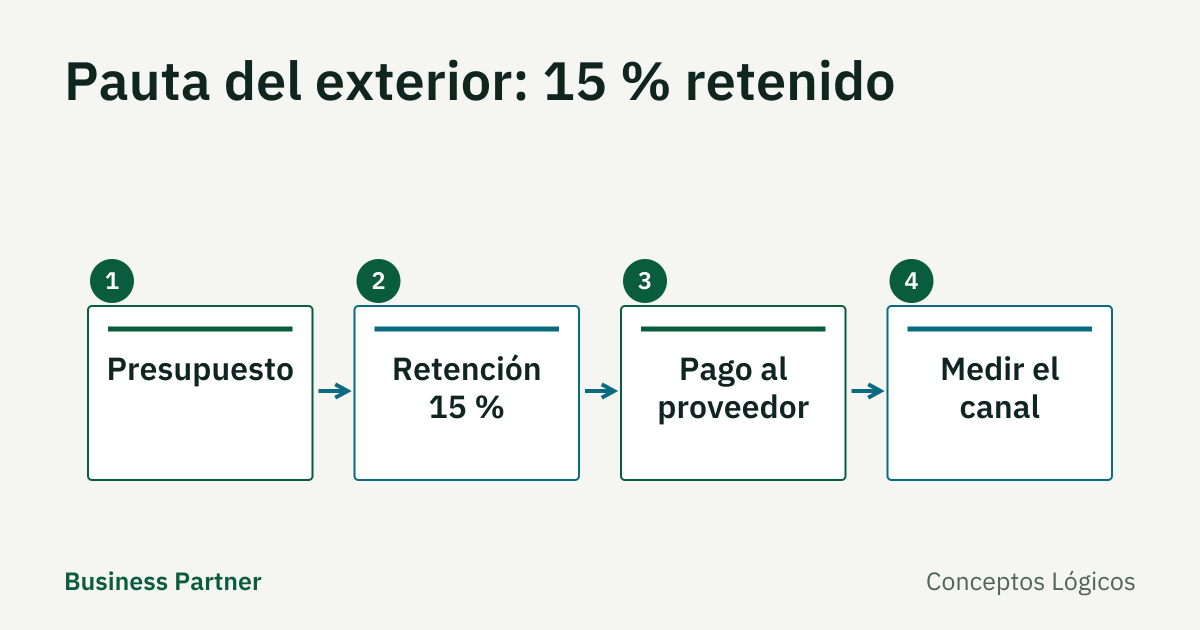
Sí, cuando el pago está comprendido en la norma. El artículo 22 de la Ley 30-26 incorporó el artículo 305-2 al Código Tributario: los pagos o acreditaciones a proveedores no residentes o no domiciliados por licencias de software, publicidad en línea, derecho de uso o almacenamiento de datos llevan una retención del 15 % del valor bruto. El Aviso DGII 10-26 la aplica desde el 1 de julio de 2026. Si su pyme paga anuncios o una suscripción a una empresa del exterior, ese 15 % entra en el presupuesto de marketing.
No aplique la tasa a cualquier compra del exterior. El propio artículo distingue la adquisición que transfiere efectivamente la propiedad del software, y los convenios internacionales requieren analizar el caso; la DGII remite esas consultas a consulta técnica. Pagar con tarjeta a una marca internacional tampoco decide por sí solo el tratamiento: identifique quién factura, dónde reside el proveedor y qué se está pagando.
Cómo cambia el presupuesto
Supongamos una campaña de USD 200 con un proveedor no residente:
| Cómo se pactó el precio | Valor bruto | Retención del 15 % | Recibe el proveedor | Costo para su empresa |
|---|---|---|---|---|
| USD 200 como valor bruto | USD 200.00 | USD 30.00 | USD 170.00 | USD 200.00 |
| USD 200 netos para el proveedor | USD 235.29 | USD 35.29 | USD 200.00 | USD 235.29 |
En el segundo caso, el valor bruto se obtiene dividiendo 200 entre 0.85. Revise el contrato o las condiciones del proveedor antes de pagar y confirme con su contador cómo se registra cada caso.
Qué documentos preparar
- La factura del proveedor y el comprobante de pagos al exterior: la DGII confirma el B17 o E47 para publicidad exterior sujeta al 15 %.
- El reporte de la retención en el formato 609 y el IR-17, cuando sea obligatorio en su régimen.
- Si está en el RST, la respuesta CA4233 de la DGII, de noviembre de 2024 y anterior a la Ley 30-26, indica IR-17 sin obligación de 609; sigue respondiendo la pregunta del reporte, pero confirme su régimen antes de usar una lista de formularios.
Esta sección describe el alcance general vigente al 4 de noviembre de 2026; no determina el impuesto de un proveedor concreto. Revísela antes de su próximo presupuesto anual de publicidad o cuando la DGII publique una nueva guía sobre el artículo 305-2.
Antes de ampliar la pauta: dónde rinde ese presupuesto
La retención hace más cara cada campaña pagada a un proveedor del exterior; en el ejemplo anterior, hasta USD 35.29 más por cada USD 200 netos. Antes de subir ese gasto, conviene revisar primero los canales sin costo de pauta y medir cuáles traen ventas. Así la próxima decisión de presupuesto se apoya en datos y no en «me gusta». Las tres secciones siguientes son breves a propósito: sirven para decidir cuánto pagar, no como guía completa de marketing.
1. La ficha de Google (Google Business Profile)
Google permite añadir o reclamar un Perfil de Empresa sin costo a las empresas elegibles, por ejemplo las que reciben clientes en un local o los visitan (requisitos y proceso). En búsquedas locales puede mostrarse en la Búsqueda y Maps, aunque la posición depende de la consulta y no se garantiza. Mantenga nombre, dirección o zona de servicio, horario y teléfono exactos según las directrices de representación; Google resume sus recomendaciones de posicionamiento local en datos completos, exactos y al día.
2. WhatsApp Business y su catálogo
Si sus consultas ya llegan por WhatsApp, organice ese canal antes de pagar por otro. La aplicación WhatsApp Business ofrece un perfil de empresa y herramientas para presentar productos y responder; compruebe las funciones disponibles en su cuenta. Use una línea exclusiva del negocio, cargue los productos o servicios más consultados y defina quién responde y en cuánto tiempo: una pauta que trae mensajes sin respuesta es dinero perdido.
3. Instagram y Facebook: lo básico
Publique lo que un cliente quiere ver antes de comprar —trabajos terminados, respuestas a dudas frecuentes, ofertas con fecha— con un enlace a WhatsApp y los mismos datos de su ficha de Google. Dos publicaciones semanales son un punto de partida razonable si puede responder lo que generan; esa cantidad no garantiza alcance ni ventas. Si después paga anuncios en estas plataformas a un proveedor no residente, ese pago entra en la retención del 15 %.
4. Medir qué trae clientes
No hace falta un tablero sofisticado para decidir el presupuesto del próximo trimestre. Hace falta preguntar y anotar.
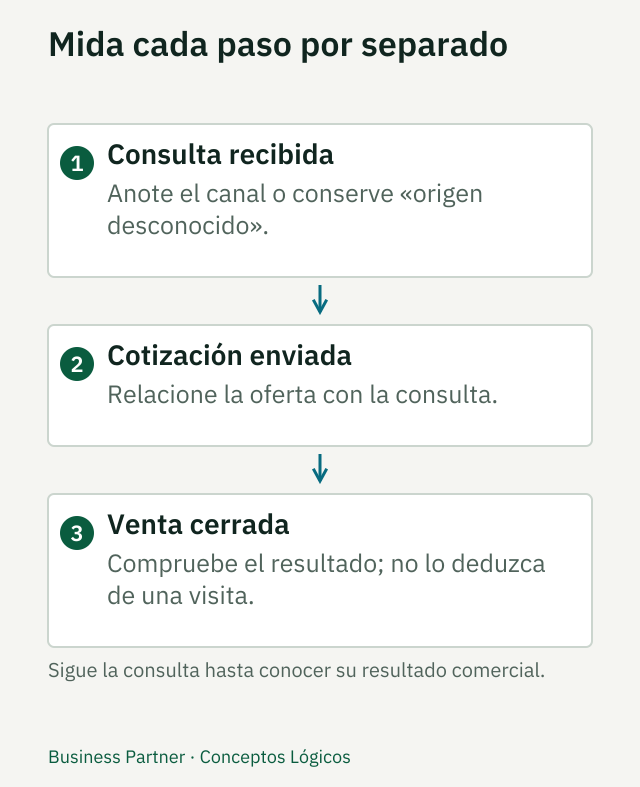
Una visita o un «me gusta» no demuestra una venta. Use el mismo recorrido para comparar canales.
- Al recibir cada consulta, pregunte “¿cómo nos conoció?” y anote la respuesta en una hoja con opciones fijas: Google, WhatsApp, Instagram, Facebook, anuncio pagado, recomendación, otro. Conserve “origen desconocido” cuando no se pueda atribuir.
- Si tiene página web, use enlaces con parámetros de campaña distintos para cada canal; Google Analytics explica cómo crearlos. No coloque datos personales en ellos. Ayudan a atribuir visitas si la medición está configurada, pero no prueban por sí solos una venta.
- Dé a cada consulta un responsable y una fecha de próximo contacto; vuelva a llamar una cotización enviada a los dos o tres días.
- Al final del mes cuente consultas recibidas, cotizaciones enviadas y ventas cerradas por canal, y compare el costo de cada canal pagado —con su 15 % incluido— contra las ventas que trajo.
- Mueva el dinero hacia el canal que cierra ventas, no hacia el que tiene más “me gusta”. Compare su propio mes contra el anterior: no existe una cifra universal de cuántas consultas son buenas.
Lista de revisión rápida
- Pagos de publicidad y software al exterior revisados: proveedor, residencia, precio bruto o neto y comprobante.
- Retención del 15 % incluida en el presupuesto de cada campaña con proveedor no residente.
- Ficha de Google y WhatsApp Business al día antes de ampliar la pauta.
- Hoja con “¿cómo nos conoció?” en cada consulta nueva.
- Conteo mensual por canal: consultas, cotizaciones, ventas y costo con la retención.
Cómo sigue la consulta en Business Partner
En el ERP de Business Partner, la consulta se registra en la ficha de un cliente existente antes de cotizar y aparece en la columna Prospecto del panel de ventas. Desde ahí se anota la llamada, se descarta la consulta con su motivo o se prepara la cotización, que la cierra al guardarse; el seguimiento puede llevarse como tarea del CRM. Así puede contar consultas y las cotizaciones que las cierran a partir de registros; el canal de origen sigue anotándose en su hoja.
Fuentes consultadas el 4 de noviembre de 2026: Ley 30-26, Aviso 10-26 y la respuesta de la DGII sobre B17 y E47. Consultadas el 20 de octubre de 2026: las páginas de Google y Meta (funciones y requisitos, no resultados de alcance o ventas) y las respuestas de la DGII sobre el formato 609, el IR-17 y la CA4233. La rutina de medición es una propuesta de organización.
Fuentes y alcance
- Google — Añadir o reclamar un Perfil de Empresa · Consultada el
- Google — Requisitos y representación del negocio · Consultada el
- Google — Posicionamiento local · Consultada el
- Google Analytics — Parámetros UTM · Consultada el
- Meta — Aplicación WhatsApp Business · Consultada el
- DGII — Ley 30-26, artículo 22 / 305-2 · Consultada el
- DGII — Aviso 10-26: implementación desde el 1 de julio de 2026 · Consultada el
- DGII — Pagos al exterior y convenios internacionales · Consultada el
- DGII — Publicidad al exterior sujeta al 15 %: B17 o E47 · Consultada el
- DGII — Retenciones al exterior: reporte 609 e IR-17 · Consultada el
- DGII — CA4233: pagos al exterior en RST · Consultada el