Finanzas en orden: cómo ordenar el dinero de un negocio pequeño
Separar dinero personal y del negocio, cerrar caja a diario, conciliar el banco y cerrar el mes: la rutina mínima y los reportes que el dueño debe leer.
En esta guía
- ¿Cómo se ordenan las finanzas de un negocio pequeño?
- 1. Separe el dinero personal del dinero del negocio
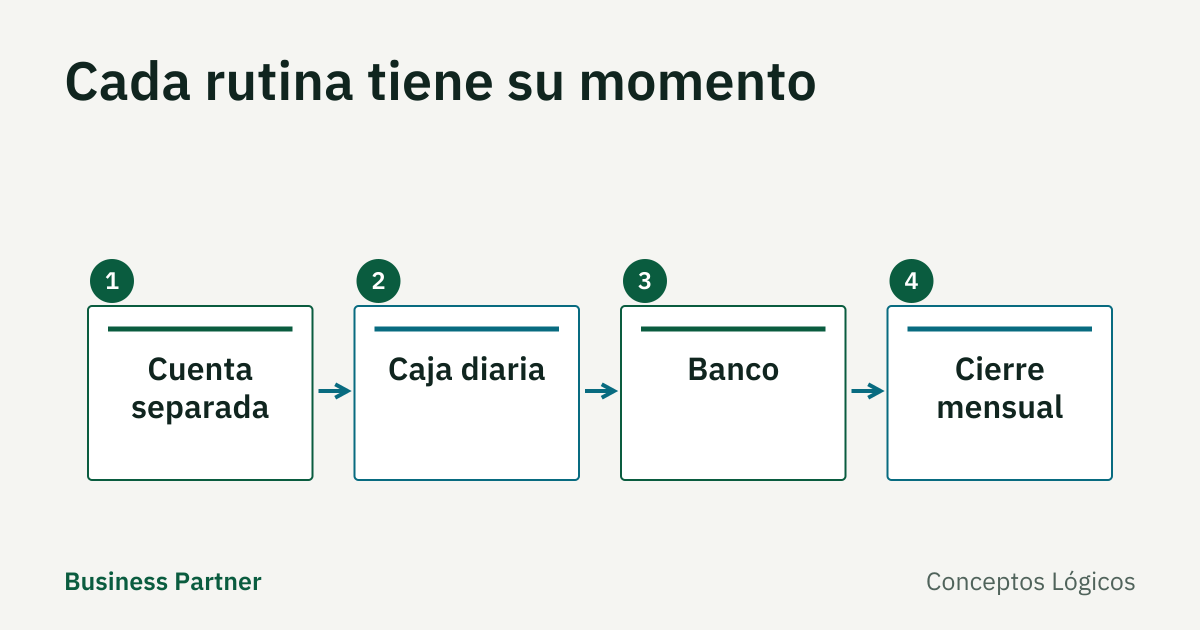
- 2. Cierre la caja todos los días
- 3. Concilie el banco cada mes
- 4. Haga un cierre mensual con fecha fija
- 5. Los tres reportes que el dueño debe leer cada mes
- Lista de revisión
- Dónde queda cada rutina en Business Partner
¿Cómo se ordenan las finanzas de un negocio pequeño?
Con cuatro rutinas: una cuenta bancaria solo del negocio, un cierre de caja cada día, una conciliación bancaria cada mes y un cierre mensual con tres reportes que el dueño lee. No requieren un sistema caro; requieren una persona responsable, un día fijo y registros completos. El orden financiero se nota cuando el dueño puede responder, sin adivinar, cuánto tiene, cuánto debe y cuánto le deben.
1. Separe el dinero personal del dinero del negocio
Separar los movimientos personales facilita identificar qué pertenece a la operación. Acuerde con su contador cómo documentarlos según la forma jurídica y las obligaciones del negocio.
- Cuenta para la operación. Identifique los cobros y pagos del negocio y evite usarlos indistintamente con los personales.
- Pagos al dueño. Presupueste cuánto necesita recibir, pero no registre todo pago como sueldo. Su tratamiento depende de la relación del dueño con la empresa, su forma jurídica y la documentación correspondiente.
- Retiros o aportes adicionales. Registre fecha, monto, motivo y soporte. Pida al contador su clasificación; no los convierta automáticamente en gasto, préstamo o distribución.
- Pagos cruzados por error. Documente qué se pagó, por quién y cómo se regularizará.
Revise por separado la rentabilidad del negocio y el dinero que necesita retirar el dueño. Una transferencia a la cuenta personal no demuestra por sí sola que hubo ganancia.
2. Cierre la caja todos los días
El cierre compara los movimientos realmente recibidos o entregados por cada medio con sus soportes. Las ventas facturadas del día no equivalen al dinero de la caja: puede haber ventas a crédito sin cobro, cobros de facturas anteriores, devoluciones y retiros.
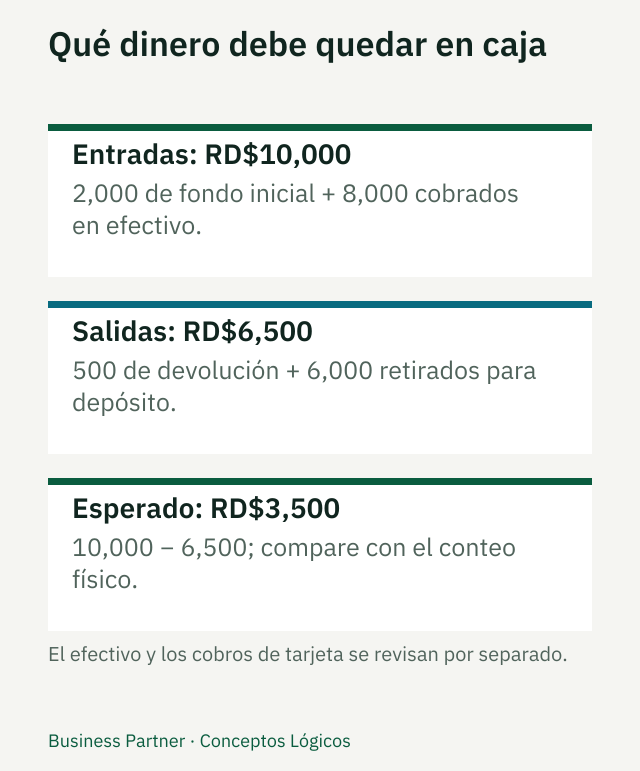
La venta a crédito de RD$4,000 sin abono no aumenta el efectivo esperado.
- Quien abre cuenta y registra el fondo inicial en efectivo.
- Registre cada cobro por su medio: efectivo, tarjeta, transferencia o cheque, con referencia a la factura u otro soporte. Distinga ventas de contado de cobros de cuentas anteriores.
- Calcule el efectivo esperado = fondo inicial + entradas efectivamente recibidas en efectivo − devoluciones, pagos y retiros documentados en efectivo. Si se retiró dinero para depositarlo en el banco, registre esa salida. Una venta a crédito sin abono no aumenta el efectivo esperado.
- Cuente el efectivo físico y compare. Revise cada diferencia contra los soportes antes de ajustar. No trate una diferencia sin explicar como una venta o un gasto.
- Revise tarjetas, transferencias y cheques en registros separados. Compare cobros y reversos de tarjeta con sus soportes y liquidaciones; identifique transferencias pendientes y cheques aún no acreditados. No cuente esos importes como billetes ni duplique un cobro al depositarse después.
- Un supervisor distinto del cajero revisa los soportes y deja constancia. Defina una frecuencia de depósito según seguridad y operación, conservando el fondo autorizado.
Supongamos este cierre de caja: fondo inicial de RD$ 2,000 + cobros en efectivo de RD$ 8,000 − devolución en efectivo de RD$ 500 − retiro documentado para depósito de RD$ 6,000 = RD$ 3,500 de efectivo esperado. Una venta a crédito de RD$ 4,000 sin abono no cambia ese conteo. Un cobro con tarjeta se revisa aparte.
Un faltante repetido exige revisar el proceso, por ejemplo el cambio o las devoluciones, antes de atribuir una causa. Un sobrante también se registra; no se guarda para compensar faltantes futuros.
3. Concilie el banco cada mes
La conciliación bancaria compara el saldo de sus libros con el del estado de cuenta del banco y explica cada diferencia. Pasos:
- Descargue el estado de cuenta del mes.
- Marque cada movimiento que aparece en ambos lados.
- Lo que queda sin pareja se clasifica: cheques o transferencias en tránsito, depósitos no acreditados, cargos bancarios no registrados (comisiones, impuestos sobre transacciones) y errores.
- Registre en libros lo que falta, como comisiones y cargos.
- Al final, el saldo conciliado de ambos lados debe coincidir. Archive la conciliación firmada.
Haga una por cada cuenta bancaria, incluida la de moneda extranjera. Concilie antes del cierre contable, no después: así las diferencias se descubren con el mes fresco.
4. Haga un cierre mensual con fecha fija
Defina un calendario interno, por ejemplo hasta el día 10 del mes siguiente:
- Facturas de ventas y compras del mes completas y registradas.
- Gastos con comprobante fiscal válido; los que no lo tienen se revisan aparte.
- Conciliaciones bancarias terminadas.
- Cuentas por cobrar y por pagar revisadas contra sus auxiliares.
- Inventario revisado, si el negocio tiene existencias.
- Obligaciones fiscales que correspondan a su contribuyente y régimen. Si le aplican IT-1 y formatos 606/607, concilie sus bases con la contabilidad y consulte las fechas de la DGII y los avisos del período; por ejemplo, el aviso de la DGII del 6 de mayo de 2026 extendió hasta el 15 de noviembre de 2026 el plazo para que los contribuyentes Pequeños, Micro y No Clasificados implementen la facturación electrónica. No es una lista universal para toda pyme.
El cierre interno propuesto no reemplaza los estados anuales ni los requisitos societarios o tributarios aplicables. Defina con su contador el calendario de su empresa.
5. Los tres reportes que el dueño debe leer cada mes
- Estado de resultados: ventas menos costos y gastos del mes. Responde si el negocio ganó o perdió.
- Balance general (estado de situación): activos, pasivos y patrimonio a una fecha. Las cuentas por cobrar forman parte de los activos. El patrimonio contable es la diferencia entre activos y pasivos; no equivale a una valoración de mercado del negocio.
- Antigüedad de cuentas por cobrar y por pagar: quién debe y desde cuándo. Responde dónde está atrapado el dinero.
Léalos junto a su contadora, con una pregunta por reporte. Un reporte que nadie lee no sirve, aunque esté perfecto.
Lista de revisión
- Cuenta bancaria exclusiva del negocio.
- Pagos al dueño documentados y clasificados con el contador.
- Cierre de caja diario con diferencia explicada.
- Depósito que coincide con el cierre.
- Conciliación bancaria mensual firmada.
- Cierre mensual con fecha y responsable.
- Obligaciones aplicables identificadas y presentadas en fecha.
- Tres reportes leídos y archivados.
Dónde queda cada rutina en Business Partner
- Caja diaria. La caja se abre con su balance inicial y se cierra contando el efectivo: Business Partner muestra lo esperado, lo contado y el faltante o sobrante, como en el ejemplo de RD$ 3,500. La factura admite varias formas de pago a la vez —efectivo, tarjeta, cheque, transferencia o crédito—, de modo que cada medio se revisa por separado.
- Banco. En el ERP maneja caja chica con sus comprobantes, depósitos, cheques y transferencias entre cuentas. Para conciliar, importa el extracto de Banreservas o BHD; el sistema le sugiere con qué movimiento cuadra cada línea y usted confirma la conciliación.
- Cierre mensual. Lleva el catálogo de cuentas, el diario, el mayor, la balanza de comprobación, el balance general y el estado de resultados, y descarga los archivos 606, 607 y 608 para enviarlos a la DGII.
La SEC se usa como referencia educativa sobre resultados, balance y efectivo, no como norma dominicana. Las frecuencias de control de esta guía son propuestas de organización; la aplicabilidad de cada obligación depende de su contribuyente y de los avisos vigentes de la DGII.